Servicio de Atención al Cliente: 902 170 000 comercial@extrasoft.es
La Factura Electrónica impulsará la transición digital en España

La Factura Electrónica impulsará la transición digital en España

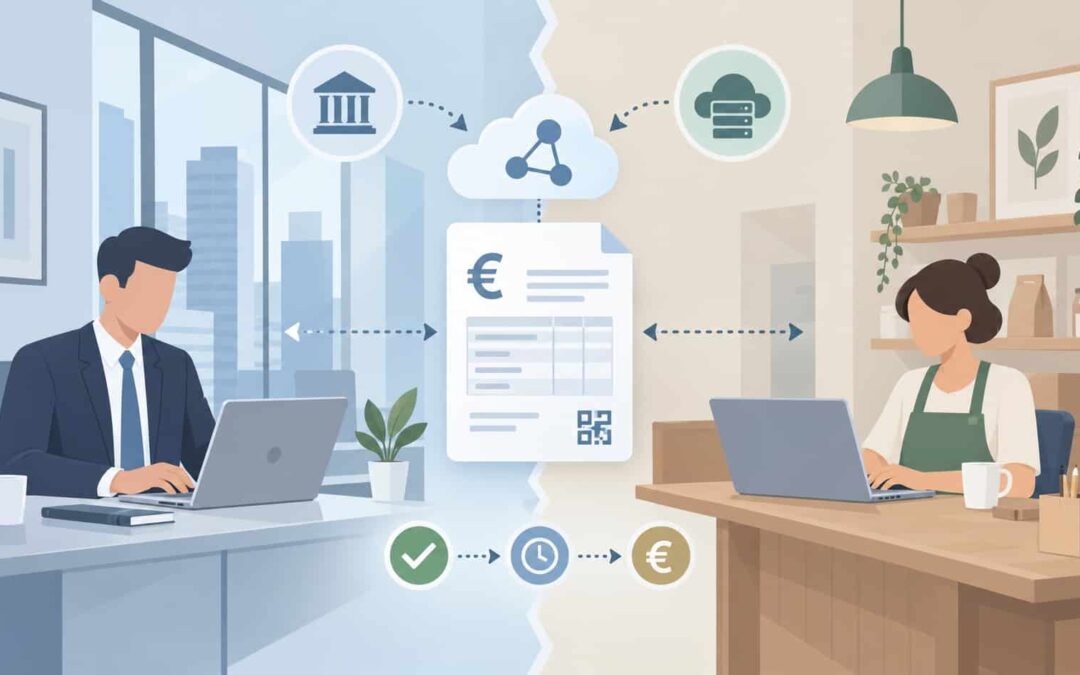
A contrario de lo que sucedió en Italia, que centralizó todo el sistema fiscal en el 2019, unificando la facturación B2B, B2C y el control fiscal en una sola plataforma gubernamental, aquí, en España, las autoridades han optado por lo que se denomina un modelo de doble vía, separando Verifactu de la Factura Electrónica obligatoria. Esto es debido a una división de competencias ministeriales, con objetivos regulatorios distintos y a buscar el menor impacto técnico posible en las pymes del país.

CONTENIDOS

Qué significa la doble vía de implementación legal

La situación actual de la morosidad en España

Novedades de la Facturación Electrónica en 2026

¿Cuándo se implantará la Factura Electrónica obligatoria?

Qué significa la doble vía de implementación legal

Por una parte, Verifactu nació dentro de la Ley Antifraude (2021) que, impulsada por el Ministerio de Hacienda, ha buscado principalmente erradicar el software de doble contabilidad mientras que  la Factura Electrónica surge de la Ley Crea y Crece (2022) que, bajo el ala del Ministerio de Economía, pone el foco en la digitalización y en el control de la morosidad comercial. Por eso, la Factura Electrónica regula las relaciones entre empresas y profesionales (B2B) y VeriFactu afecta fundamentalmente al software, obligando a registrar de forma inalterable cualquier venta, incluso las facturas simplificadas a los consumidores finales (B2C)

Con esta doble vía, las autoridades españolas han tratado de controlar el fraude sin tener que obligar a los pequeños comercios a entrar en el complejo ecosistema de intercambio de archivos estructurados comerciales. Estos son formatos de datos organizados de manera predefinida y estandarizada, que las empresas utilizan para almacenar, procesar e intercambiar información de forma automatizada. A diferencia de un texto libre, como un correo electrónico, estos archivos siguen un modelo de datos estricto, que permite a los sistemas informáticos entenderlos y leerlos directamente sin necesidad de intervención humana.En definitiva, España ha preferido un sistema mixto, permitiendo que las plataformas privadas se interconecten entre sí.

Al separar Verifactu de la Factura Electrónica, Hacienda se asegura, por su parte, de recibir todos los datos contables directamente del programa informático de la empresa, como sucede en el caso de Gextor de Extra Software.

facturacion electronica

La situación actual de la morosidad en España

La morosidad en España continúa siendo uno de los principales desafíos estructurales para el tejido productivo y para la estabilidad financiera del país. Tras superar crisis previas y la pandemia, la gestión del riesgo de crédito y los plazos de pago han entrado en una fase de vigilancia intensiva, con un entorno macroeconómico de tipos de intereses restrictivos, inflación subyacente y endurecimiento del acceso al crédito. No obstante, el verdadero foco de preocupación actual se ha desplazado hacia la morosidad comercial, que es la que se produce en las transacciones entre empresas (B2B) y entre las  empresas y las administraciones públicas.

Según informes de la Plataforma Multisectorial contra la Morosidad (PMcM), el plazo medio de pago en el sector privado hoy en día excede sistemáticamente los 30 días establecido por la normativa. Por otro lado, las administraciones públicas muestran un comportamiento diverso: aunque la administración central ha logrado agilizar sus procesos, las entidades locales y regionales presentan disparidades flagrantes, con municipios que duplican o triplican el plazo legal de los 30 días.

Así, para combatir esta lacra estructural, los reguladores españoles han apostado por la digitalización como herramienta de control y transparencia. La implementación progresiva de la Ley Crea y Crece, junto con la futura obligatoriedad de la Factura Electrónica en transacciones comerciales, persigue trazar el ciclo de vida de cada factura, fiscalizando el momento exacto del pago y vetando el acceso a subvenciones públicas a las empresas morosas.

La morosidad en España es un problema crónico de liquidez y asimetría en el poder de mercado. Mientras que el canal bancario resiste con solidez, la viabilidad del motor empresarial  depende de erradicar la cultura de pago tardío y de la consolidación de un entorno comercial en donde la puntualidad en el pago sea la norma y no la excepción.

Novedades de la Facturación Electrónica en 2026

Actualmente la normativa de la Factura Electrónica no está cerrada 100%. El Real Decreto (Reglamento técnico de desarrollo de la Ley Crea y Crece) ya ha sido aprobado por el Gobierno.  En él se establecen las reglas del juego entre las plataformas privadas y el sistema público, así como la obligación de informar sobre el estado de las facturas (aceptadas o rechazadas) y cuándo se realiza el pago efectivo, pero todavía falta la aprobación definitiva de la Orden Ministerial, que detallará las especificaciones y los formatos informáticos exactos a utilizar. Sin este documento de soporte técnico detallado, las empresas de software de facturación no pueden finalizar la programación exacta de los formatos y las interconexiones entre los sistemas. Los plazos de obligatoriedad comenzarán a contar una vez que se publique la Orden Ministerial.

Factura electrónica

¿Cuándo se implantará la Factura Electrónica obligatoria?

No obstante, las fechas de aplicación de la Factura Electrónica obligatoria entre empresas y autónomos (B2B) se estructuran de forma progresiva en dos fases principalmente:

  1. Grandes empresas con más de 8 millones de euros de facturación anual: Tendrán la obligatoriedad a los 12 meses de la entrada en vigor de la Orden Ministerial con previsión de arrancar el 1 de octubre del 2027.
  2. Resto de empresas, pymes y autónomos: Tendrán la obligatoriedad a los 24 meses de la entrada en vigor de la Orden Ministerial con previsión de arrancar el 1 de octubre del 2028.

El Real Decreto incluye el reporte de estados obligatorio, es decir, el receptor de la factura debe notificar su estado y confirmar el pago en un plazo máximo de 4 días naturales. También exige enviar una copia estándar en formato UBL a la solución o repositorio público de la administración.

En este contexto, lo más importante es no confundir la Factura Electrónica con Verifactu, sabiendo que en ambos casos hay sanciones. No contar con Factura Electrónica o usar un software no adaptado puede acarrear multas de hasta 10.000 euros; y cifras mayores si se trata de sistemas informáticos irregulares.

La implementación de la Factura Electrónica obligatoria ya no es un proyecto hacia el futuro, sino una realidad inminente que transformará el tejido empresarial. La transición hacia este nuevo ecosistema digital, marcado por los plazos de la Ley Crea y Crece, exige una mentalidad proactiva por parte de las grandes empresas, las pymes y los autónomos. La digitalización de los procesos de facturación no debe percibirse como una simple imposición burocrática, sino como una oportunidad estratégica. Automatizar la emisión de facturas, garantiza la trazabilidad de los estados de pago y cumplir con los requisitos normativos, optimizará la eficiencia operativa reduciendo drásticamente la morosidad comercial.
¡SI TE GUSTÓ, COMPÁRTELO!
Llega la nueva normativa DeCA obligatoria para transportes

Llega la nueva normativa DeCA obligatoria para transportes

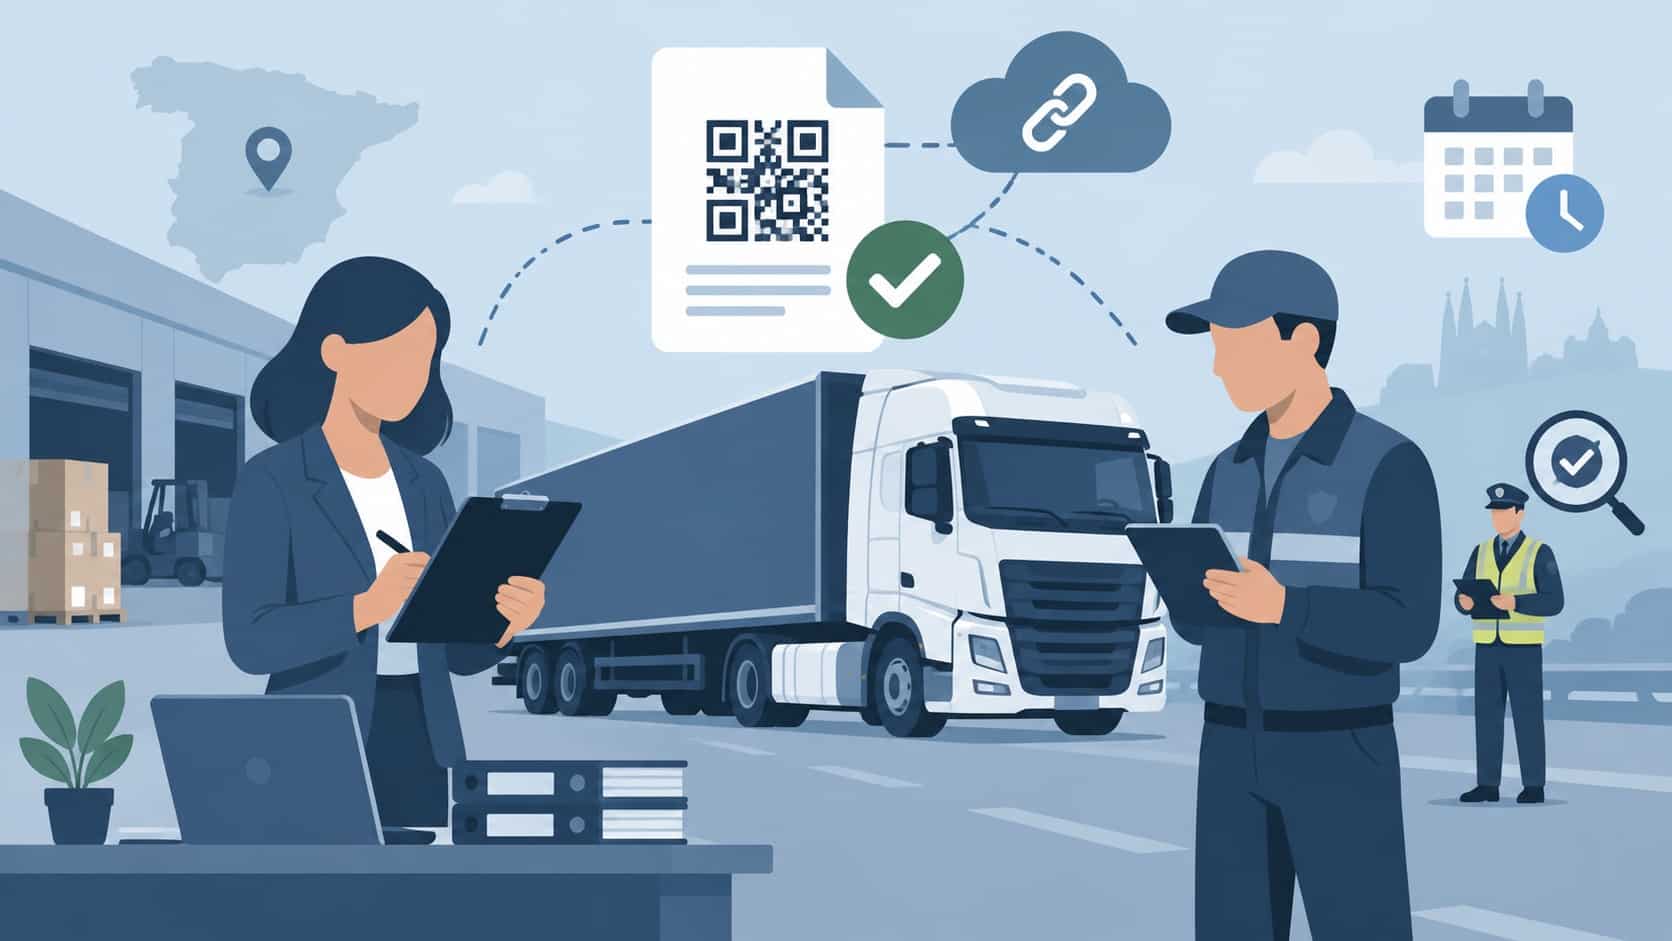
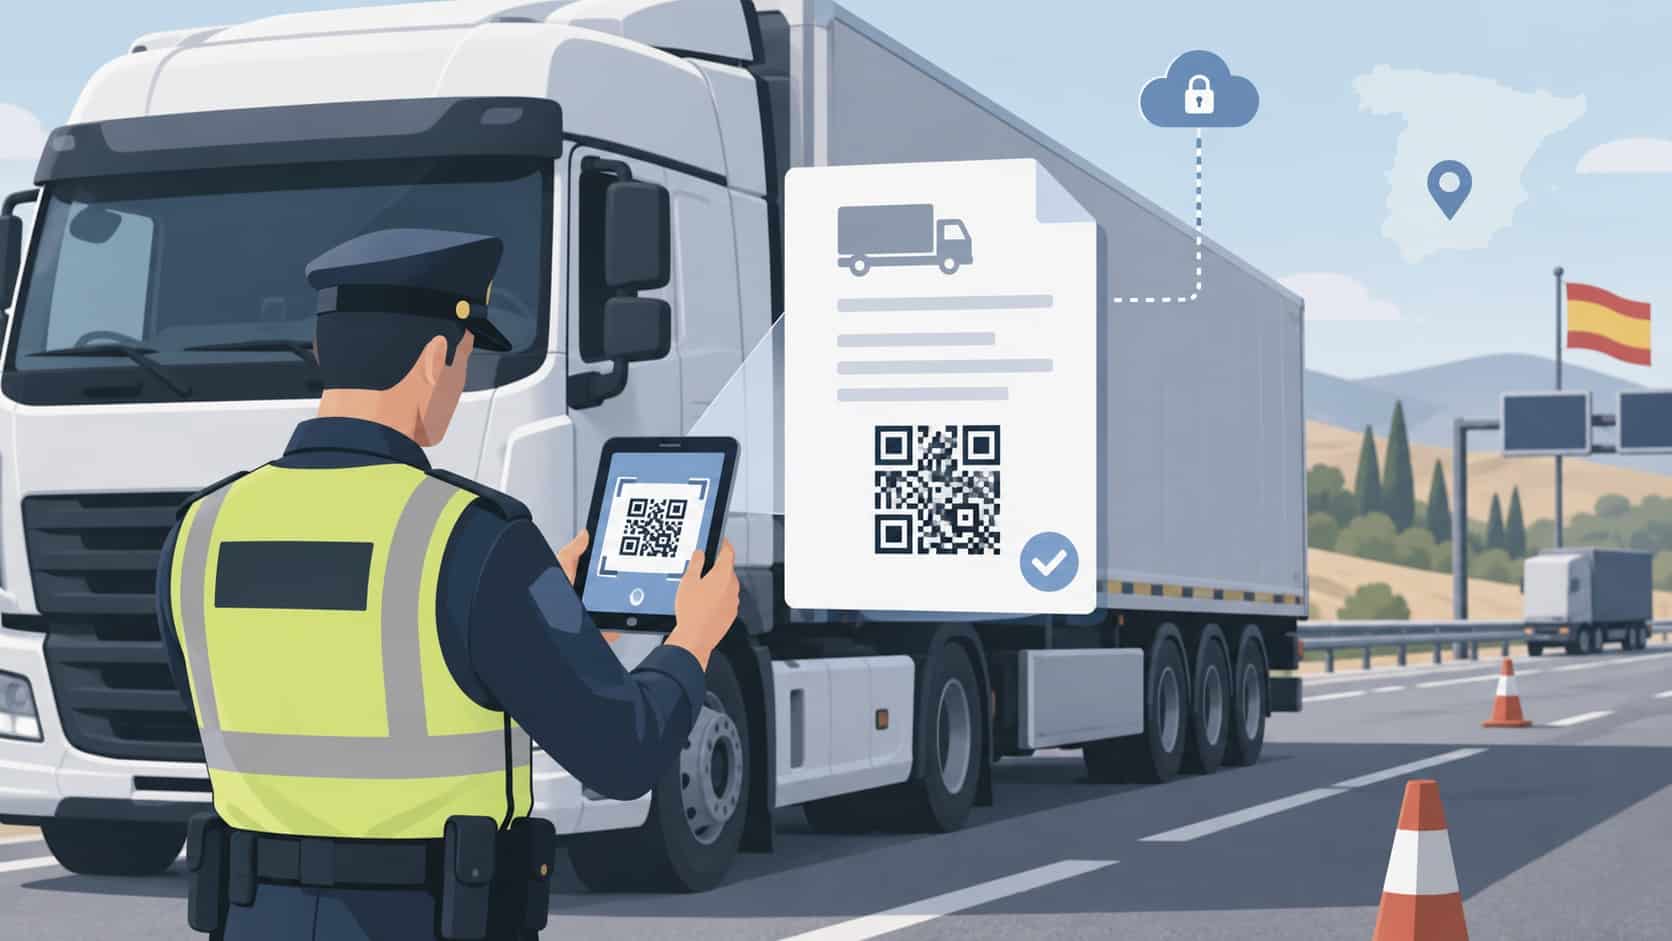
Desde el 5 de octubre, transportistas y cargadores serán responsables de llevar un DeCA o Documento electrónico de Control Administrativo (DeCA) en cada transporte de mercancía por carretera.  La Resolución de 5 de junio de 2026, de la Dirección General de Transporte por Carretera y Ferrocarril establece la obligación de llevar dicho documento y las características que debe tener. Te contamos todo acerca de la nueva normativa DeCA obligatoria.

CONTENIDOS

¿Qué implica la nueva normativa de transportes?

¿Qué datos debe llevar el DeCA?

¿Cómo funciona el DeCA?

¿Hay alguna excepción a la normativa DeCA obligatoria?

GEXTOR DeCA, la solución para la obligación del DeCA

¿Qué implica la nueva normativa de transportes?

Hasta ahora existía obligación de llevar documentación en papel, pero la normativa DeCA obligatoria supone la digitalización de la documentación. En el DeCA (Documento electrónico de Control Administrativo) debe figurar un código QR en el que poder acceder al Documento Electrónico Administrativo (DeCA) y la información obligatoria.

Una de las dudas más frecuentes es quién es el responsable de generar y llevar el DeCA en el transporte, y según la ley tanto el cargador contractual como el transportista efectivo son responsables solidariamente de esta obligación legal.

Normativa DeCA

¿Qué datos debe llevar el DeCA?

La normativa DeCA obligatoria establece que es necesario documentar electrónicamente el transporte con una serie de datos obligatorios que deben ser consignados

  1. Nombre o denominación social, NIF y domicilio del cargador contractual.
  2. Nombre o denominación social y NIF del transportista efectivo.
  3. Lugar de origen y destino del envío objeto del transporte.
  4. Naturaleza y peso de la mercancía transportada. En los supuestos en que, por razón de las circunstancias en que se produzca la carga del vehículo, resulte de difícil determinación el peso exacto de la mercancía que se va a transportar, se buscará otro tipo de magnitud para determinar su peso.
  5. Identificación de la autorización especial de circulación expedida por el órgano competente en materia de tráfico, circulación y seguridad vial, cuando el vehículo haya de circular amparado por una de estas autorizaciones.
  6. Fecha de realización del transporte del envío de que se trate.
  7. Matrícula del vehículo utilizado en la realización del transporte. Cuando se trate de un conjunto articulado deberá hacerse constar tanto la matrícula del vehículo tractor como la del semirremolque o remolque arrastrado por este. Si iniciada la operación de transporte se produjera un cambio de vehículo, esta circunstancia deberá hacerse constar en la documentación de control por la empresa de transportes.
  8. Siempre que así lo soliciten los sujetos intervinientes se hará constar las observaciones, reservas, o cualquier otra indicación, que consideren útil

Estos datos se consignan entre el cargador contractual (apartados a, b, c, d y h si procede) y el transportista efectivo (apartados e, f, g  y h si procede)

¿Cómo funciona el DeCA?

Es sencillo:

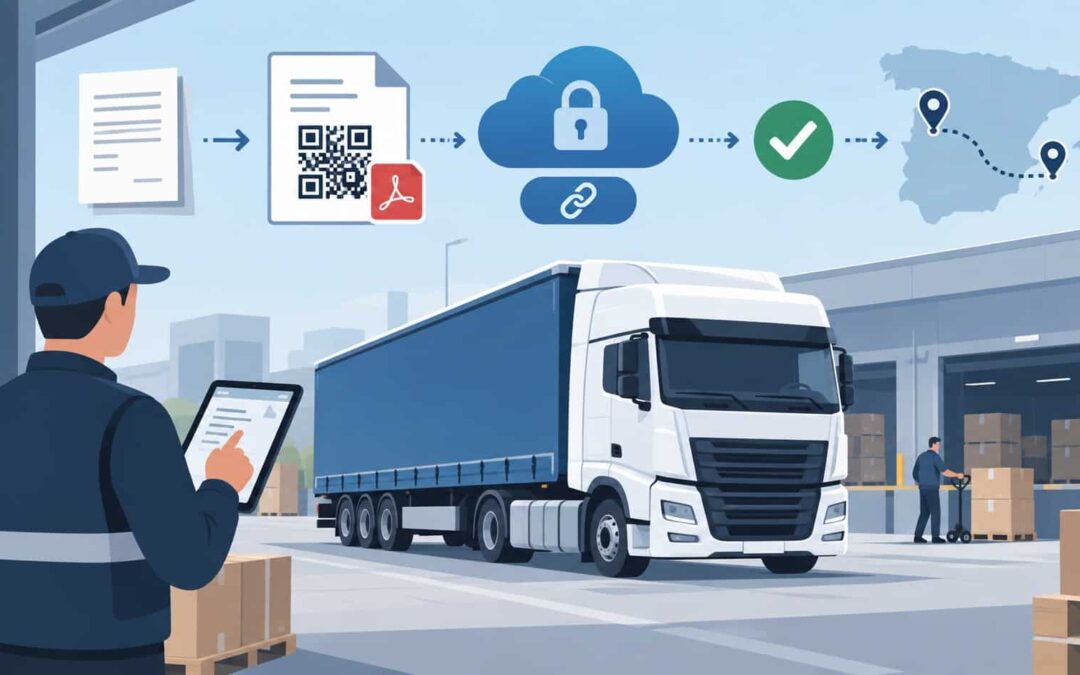
  • El DeCA  es un documento PDF nativo, de un máximo de 5MB, que incluye un código QR. Este documento siempre se generará antes de iniciar el transporte.
  • El QR apunta a una ruta única segura (URL) donde figuran todos los datos obligatorios del DeCA indicados más arriba.
  • Durante el transporte, en cualquier momento un agente de la ley o inspector podrá escanear el código QR y visualizar dichos datos, e incluso descargarse el documento, durante la prestación del servicio y hasta 7 días más tarde.
  • El DeCA se conservará y estará disponible durante un año.
Normativa DeCA obligatoria 2

¿Hay alguna excepción a la normativa DeCA obligatoria?

Sí, hay dos muy claras:

  • El DeCA se refiere al transporte público de mercancías, por lo que  el no aplica a los transportes privados complementarios, que son aquellos que llevan a cabo empresas u otras entidades cuyo objeto no es transportar, pero el transporte es un complemento necesario o adecuado para el correcto desarrollo de su actividad principal. Por tanto, si el trabajador, la mercancía y el medio de transporte son de la empresa, no está obligado al DeCA
  • Otra excepción son los servicios de paquetería, es decir, “Servicios de paquetería y cualesquiera otros similares que impliquen la recogida o reparto de envíos de mercancías consistentes en un reducido número de bultos que puedan ser fácilmente manipulados por una persona sin otra ayuda que las máquinas o herramientas que lleve a bordo el vehículo utilizado.”

En definitiva, los que antes no estaban obligados a llevar el documento en papel, ahora no están obligados a llevar el documento electrónico tampoco.

GEXTOR DeCA, la solución para la obligación del DeCA

GEXTOR DeCA es un módulo integrado en GEXTOR Gestión Comercial que genera un fichero electrónico en formato PDF a partir de los albaranes asociados a un envío, asigna una Dirección web (URL)  específica e irrepetible a cada uno  y genera un código QR para mostrarlo en caso de inspección en carretera.

Los ficheros PDF se almacenan en un repositorio en la nube que garantiza en todo momento la posibilidad de descarga del documento, durante el servicio de transporte y después de su finalización. GEXTOR DeCA también garantiza la conservación de los ficheros durante un año.

Si tu empresa realiza transportes de mercancías por carretera, ya se de forma eventual o recurrente, la cuenta atrás para el cumplimiento de esta normativa ya ha comenzado y finaliza el 5 de octubre. Hazte con GEXTOR DeCA y evita cualquier sanción en el transporte de tus mercancías.

Quiero más información sobre esta solución de Gextor

INFORMACIÓN BÁSICA SOBRE PROTECCIÓN DE DATOS

Responsable: Extra Software, S.A. NIF. A78924818. C/Núñez de Balboa, 35 ,28001 MADRID

Finalidad: Prestación de servicio, Comunicaciones administrativas y/o comerciales.
Legitimación: Ejecución del contrato, interés legítimo y consentimiento.
Destinatarios: No se cederán datos a terceros salvo obligación legal
Derechos: Acceso, rectificación, supresión, oposición y portabilidad de los datos.

¡SI TE GUSTÓ, COMPÁRTELO!
¿Eres asesoría y no conoces el modo híbrido de Gextor?

¿Eres asesoría y no conoces el modo híbrido de Gextor?

Con la llegada de VeriFactu hay gran cantidad de microempresas y autónomos que tendrán que actualizar sus sistemas para remitir las facturas a la AEAT. No servirán los sistemas basados en Word o Excel y precisarán una solución sencilla y asequible. Por otra parte, querrán poder seguir delegando en las Asesorías la gestión de su contabilidad e impuestos.  El modo híbrido de Gextor surge como una solución para ambas situaciones.

CONTENIDOS

¿Cómo funciona Gextor Next?

¿Cómo cumple Gextor Next con VeriFactu?

¿En qué beneficia a la Asesoría?

Conclusión

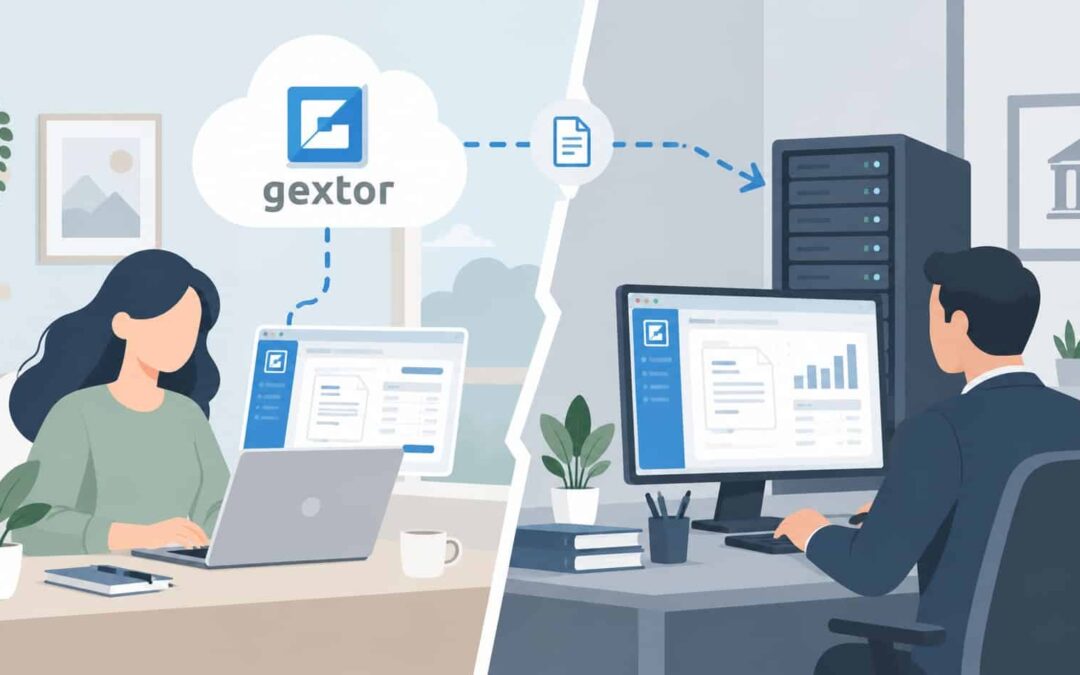
El modo híbrido de Gextor se basa en una gestión centralizada en el servidor de la Asesoría de los datos que utilizan tanto el programa de facturación de la empresa o autónomo (Gextor Next) como el de contabilidad de la asesoría (Gextor Contabilidad)
Trabajar con Gextor Asesoría

¿Cómo funciona Gextor Next?

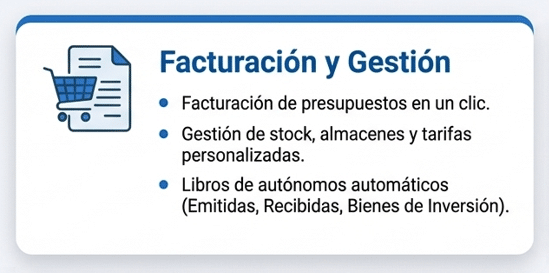
Gextor Next permite emitir las facturas directamente o desde un presupuesto previo, y permite al autónomo  o la empresa gestionar a la vez las entradas y salidas del almacén y su stock.  Además, Gextor Next genera automáticamente los libros  de autónomos (libro de facturas emitidas, recibidas y bienes de inversión)

¿Cómo cumple Gextor Next con VeriFactu?

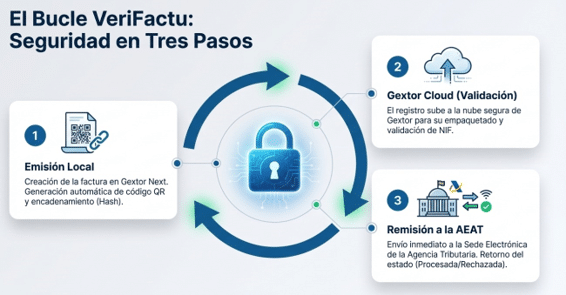
A la vez que se genera la factura para el cliente, el sistema envía automáticamente los registros a la agencia tributaria y genera un QR que se imprime en la factura y garantiza que está informada fiscalmente.

bucle verifactu
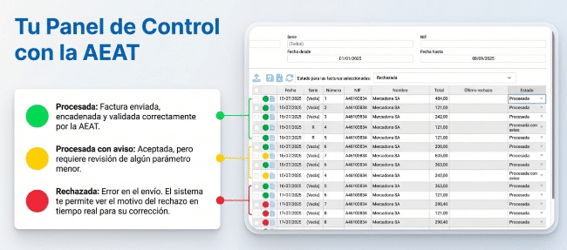
Por último, Gextor Next incluye también un panel de control que permite en cada momento conocer el estado de la factura que se ha enviado a la AEAT e informar del motivo de rechazo, si se diera el caso (NIF del receptor inexistente, caída del servidor…)
panel de control VeriFactu

¿En qué beneficia a la Asesoría?

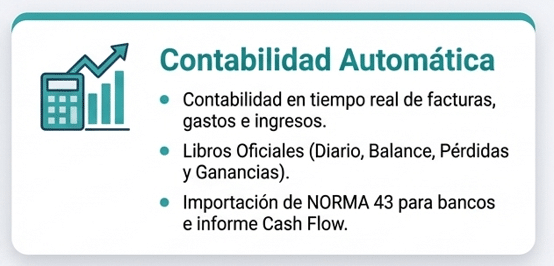
Dado que los datos alimentan el servidor de la asesoría, al mismo tiempo que el autónomo o empresa va generando sus facturas, el asesor tiene la opción de contabilizar de forma automática los movimientos de facturas de venta y compra, los cobros y los pagos. A partir de ahí, se posibilita genera los informes contables, como el Balance de Situación o la Cuenta de Pérdidas y ganancias y, por supuesto, alimentar los impuestos a presentar (303, 390, 110, 180 y 190).

Contabilidad automatica
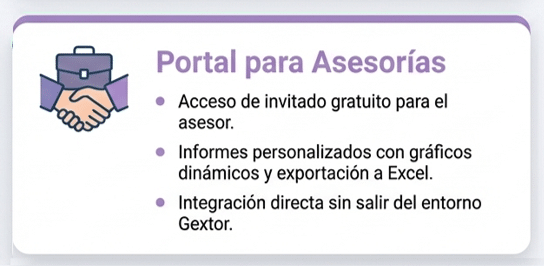
Además, el asesor puede también si lo desea acceder al Gextor Next del autónomo o empresa, si este le da acceso como invitado. Si en algún momento hay algún dato que haya que corregir para la contabilización, con la autorización del usuario, el asesor lo puede hacer directamente. Gextor Next también da mucha versatilidad a la hora de generar informes personalizados exportables a excel.
Portal asesorias

Conclusión

En conclusión, el modo híbrido de Gextor beneficia a todos:

  • Al autónomo o PYME, porque le permite cumplir con la obligación de VeriFactu a la vez que introduce digitalización en su negocio
  • Al asesor, porque facilita su trabajo evitando que tenga que picar manualmente datos a partir de registros en papel o ficheros excel.
  • A ambos, porque facilita una gestión en la nube, dado que tanto el usuario autónomo o empresa como el asesor pueden acceder a GExtor Next en cualquier momento, desde cualquier ubicación.

Si eres asesor y no conoces el modo híbrido de Gextor, es posible que estés perdiendo el tiempo a la hora de adaptar a tus clientes a a la obligación legal que se les viene encima (VeriFactu). Pide información relenando el  FORMULARIO más abajo o llámanos al 914368400  (ext. 1) o al 93 860 4670

Quiero más información sobre esta solución de Gextor

INFORMACIÓN BÁSICA SOBRE PROTECCIÓN DE DATOS

Responsable: Extra Software, S.A. NIF. A78924818. C/Núñez de Balboa, 35 ,28001 MADRID

Finalidad: Prestación de servicio, Comunicaciones administrativas y/o comerciales.
Legitimación: Ejecución del contrato, interés legítimo y consentimiento.
Destinatarios: No se cederán datos a terceros salvo obligación legal
Derechos: Acceso, rectificación, supresión, oposición y portabilidad de los datos.

¡SI TE GUSTÓ, COMPÁRTELO!
Se acerca la fecha obligatoria de VeriFactu. ¿Estás preparado?

Se acerca la fecha obligatoria de VeriFactu. ¿Estás preparado?

 Hasta el 31/12/2025 muchas empresas vivieron un sprint mientras se acercaban a la primera fecha obligatoria de VeriFactu, el 1 de enero de 2026. Sin embargo, una inesperada votación en el Congreso hizo que todo se pospusiera un año. Desde entonces, vivimos una carrera de fondo hasta la nueva fecha obligatoria de VeriFactu, el 1 de enero de 2027, que será la definitiva.

CONTENIDOS

¿Cuál es la fecha obligatoria de VeriFactu?

¿Qué debemos hacer los fabricantes?

¿Qué deben hacer las empresas y autónomos?

Si eres una empresa no adaptada

¿Cuál es la fecha obligatoria de VeriFactu?

Por un ajustado margen de 179 votos a favor, 168 en contra y 1 abstención, el 11 de diciembre de 2025 se aprobó el Real Decreto-ley 15/2025, que permitía aplazar un año la implantación obligatoria por empresas y autónomos del sistema VeriFactu.   Las nuevas fechas obligatorias pasaron a ser:

  • 1 de enero de 2027 para empresas
  • 1 de julio de 2027 para autónomos y demás entidades no obligadas al Impuesto de Sociedades

Hasta aquí los hechos objetivos. Sin duda, la cantidad de trabajo, tensiones, nervios y conflictos de proveedores informáticos, usuarios de software de facturación y en general cualquier empresa o profesional obligado a facturar queda completamente en sombra.

Porque VeriFactu trae de cabeza a todos, por sus exigencias intrínsecas (registros de facturación encadenados, prohibición expresa de modificar o eliminar facturas, información fiscal e impresión de QR obligatorio) y por la incertidumbre que se ha dado desde el principio con sus fechas de aplicación

fecha obligatoria de VeriFactu_2

¿Qué debemos hacer los fabricantes?

La obligación legal sigue siendo exactamente la misma que antes del aplazamiento. El Real Decreto-ley no tiene ningún otro contenido que el aplazamiento, así que la normativa que deben cumplir tanto las empresas fabricantes como los usuarios de software de facturación siguen siendo  el Real Decreto 1007/2023 y la Orden que lo desarrolla.

Por otra parte, la obligación de disponer de una software de facturación con VeriFactu o cualquier otro sistema que cumpla la Ley Antifraude es para los usuarios, para los fabricantes sigue vigente la obligación de ofrecer dicho software desde el 29/07/2025. Desde entonces, cualquier software de facturación que se comercialice debe incluir los nuevos requisitos. Ahora bien, la ley no obliga a actualizar hasta el 01/01/2027 los software ya adquiridos e implantados, lo que concede un ligero respiro a las empresas hasta entonces.

¿Qué deben hacer las empresas y autónomos?

Ahora mismo conviven dos situaciones en las empresas que cuentan con software de facturación. Hay empresas que ya están plenamente adaptadas la ley antifraude y empresas que no.

Las EMPRESAS ADAPTADAS cuentan con una ventaja operativa, dado que disponen de un año más de experiencia con los nuevos procesos. Esto supone un ahorro del estrés del último momento, pues no deben actualizarse al final de año. Por último, disponer de VeriFactu les brinda una mejor imagen de empresa cumplidora fiscalmente. Una empresa que ahora mismo ofrece ya sus facturas con el código QR que garantiza su cumplimiento lanza un mensaje de previsión y cumplimiento para el que sepa leerlo.

Las empresas NO ADAPTADAS tienen un compás de espera hasta final de año, pero sobre ellas pesa el hándicap de no adaptadas aún a las exigencias de la ley. Si bien han podido relajarse el primer semestre, desde mitad de año, el tiempo juega en su contra, dado que el periodo necesario para adaptar el personal y los sistemas de trabajo a VeriFactu puede ser de varios meses.

Por eso, en  Software seguiremos planificando la actualización, con mayor énfasis aún, desde el mes de septiembre. Queremos evitar cuellos de botella innecesarios antes de la nueva fecha obligatoria de VeriFactu, el 01/01/2027

echa obligatoria de VeriFactu_3

Si eres una empresa no adaptada

Con dos meses de antelación como mínimo a la fecha de implantación obligatoria (es decir, como máximo en octubre de 2026):

  • Elige un sistema para cumplir la ley antifraude, puede ser el SII o VeriFActu, pero no te puedes salir de esos dos
    • Si es el SII, debes solicitar a la AEAT la opción voluntaria por el SII en el último periodo fiscal del año anterior al que deseen estar en el SII (en este caso, en 2026)
    • Si es VeriFactu, ya puedes implantar directamente el sistema, eligiendo si quieres enviar ya tus registros de facturación a los servidores de producción de la AEAT o bien trabajar con los servidores de pruebas de la AEAT (que no recogen información fiscal)
  • Una vez elegido el sistema, deberás ponerte en contacto rellenando este formulario, o si lo prefieres llamándos a los teléfonos 91 436 84 00 (delegación Central)  93 860 46 70   (Barcelona),  921 429 829 (Segovia) 923 26 86 86 (Salamanca), para que te informemos de las opciones disponibles.
  • Finalmente, nuestro departamento técnico se pondrá en contacto contigo para implantarte el sistema. Desde ese momento, debes tener al menos dos meses hasta la fecha de implantación obligatoria para adaptar tus modos de trabajo y personal al sistema.

Si eres autónomo, los pasos anteriores también sirven, pero tu fecha de implantación obligatoria será el 01/07/2027, por lo que deberías ponerte en marcha en el transcurso del primer trimestre de 2026.

Con esta anticipación, tu adaptación al nuevo sistema será gradual y exitosa, y te acompañaremos en todo momento para evitar sorpresas de última hora.

Quiero más información sobre el Software de Facturación VeriFactu de Gextor

INFORMACIÓN BÁSICA SOBRE PROTECCIÓN DE DATOS

Responsable: Extra Software, S.A. NIF. A78924818. C/Núñez de Balboa, 35 ,28001 MADRID

Finalidad: Prestación de servicio, Comunicaciones administrativas y/o comerciales.
Legitimación: Ejecución del contrato, interés legítimo y consentimiento.
Destinatarios: No se cederán datos a terceros salvo obligación legal
Derechos: Acceso, rectificación, supresión, oposición y portabilidad de los datos.

¡SI TE GUSTÓ, COMPÁRTELO!
Llega Gextor VeriFactu: la solución para la ley Antifraude

Llega Gextor VeriFactu: la solución para la ley Antifraude

La ley antifraude lleva con nosotros desde 2021, pero es desde octubre de 2024 que mediante orden ministerial se ha fijado la obligatoriedad de poner en marcha un software que cumpla con esta ley. Desde Extra Software, llega Gextor VeriFactu, un nuevo módulo de Gextor, que viene a sumarse a Gextor SII, la solución ya existente que también cumple por defecto con la ley Antifraude. Te explicamos cómo funciona y y cómo puedes implantarlo.

ACTUALIZACIÓN: Las fechas obligatorias de VeriFactu han sido actualizadas conforme al Real-Decreto ley 15/2025, de 3 de diciembre.

¿Qué es Gextor Verifactu?

Es un nuevo módulo, integrado con Gextor Gestión Comercial, que permite emitir las facturas cumpliendo con las obligaciones que establece la ley: remite los registros de facturación, genera un código QR que se incluye en  la factura y encadena los registros de las facturas, impidiendo modificaciones o supresiones de las mismas.

¿Cómo funciona Gextor VeriFactu?

Gextor VeriFactu abarca dos módulos del programa:

Por una parte, desde Gextor Gestión Comercial, establece controles para que no se puedan emitir las facturas si no está activo el servicio para remitir los registros a la Agencia Tributaria. Asimismo, encadena los registros de facturación unos con otros mediante un código hash. Por último, incluye en las facturas un código QR, codificando en él los datos fundamentales de la factura, que podrá ser escaneado por el receptor para enlazar con la información fiscal de la misma que consta en la Agencia Tributaria.

Por otra parte, lo que es propiamente el módulo VeriFactu, que está integrado por el servicio VeriFactu y la consola de seguimiento. El servicio está funcionando continuamente, remitiendo los registros de facturación a la Agencia Tributaria de forma automática. Desde la consola del módulo VeriFactu, se monitorizan los envíos y las facturas remitidas, así como el estado de las mismas en la sede electrónica de la Agencia Tributaria.

¿Qué requisitos tiene Gextor VeriFactu?

Por las exigencias de los nuevos sistemas que hay que implantar, necesitarás al menos el Sistema Windows 10 en equipos cliente y Windows Server 2016 en servidores. También necesitarás un certificado digital y conexión a internet  en el equipo servidor.

¿Qué ventajas tiene Gextor VeriFactu?

Gextor VeriFactu tiene importantes ventajas:


  • Está perfectamente integrado con Gextor Gestión Comercial, sin necesidad de volver a cargar desde el principio la información de clientes, artículos y facturas.
  • Incluye utilidades para incorporar la información necesaria para VeriFactu, así como el chequeo de que la información introducida sea coherente con lo que consta en la Agencia Tributaria.
  • Cumple con la Ley Antifraude, garantizando la integridad, trazabilidad a inalterabilidad de los registros. Encadena cada registro de facturación con el anterior mediante un hash o huella digital (inalterabilidad y trazabilidad) y permite generar registros de subsanación y anulación, manteniendo la integridad de los registros.
  • Tiene una comunicación permanente mediante los servicios web con la sede de la Agencia Tributaria, permitiendo enviar los registros de facturación de manera inmediata.
  • Imprime un código QR en cada factura imprimible o que genere un PDF, acompañando la impresión del código QR en cada factura imprimible con un texto indicando que la factura es verificable en la sede electrónica de la AEAT (texto VeriFactu).
  • Incluye una Declaración Responsable actualizada de Extra Software, en la que declara como fabricante que su software y todas sus versiones cumplen con la Ley Antifraude.
gextor verifactu

¿Cuándo podré empezar a usar Gextor VeriFactu?

Los servidores de la Agencia Tributaria ya está funcionando en modo pruebas, por lo que tan pronto tengas instalado Gextor VeriFactu, podrás empezar a probarlo.

Sin embargo, las fechas de implantación obligatoria, en las que tendrás que contar con uno de estos programas, son las siguientes:


  • 01/01/2027, para las empresas (obligados tributarios a presentar el Impuestos de Sociedades) deberán tener ineludiblemente operativos los sistemas informáticos, con las adaptaciones a las características y requisitos definidos en la ley.
  • 01/07/2027, para resto de obligados tributarios (en general, los autónomos)

¿Es Gextor VeriFactu el único modo de cumplir con la Ley Antifraude?

Gextor VeriFactu es solo uno de los cuatro sistemas con que cuenta Extra Software, pero, junto con Gextor SII, es el que cubre mayor número de usuarios.

Si declaras tus impuestos en País Vasco o Navarra puedes usar Gextor TicketBAI o Gextor Batuz (Próximamente, Navarra desarrollará también su propio sistema)

Si declaras tus impuestos en el resto de España, podrás cumplir con Gextor VeriFactu o Gextor SII.

Gextor VeriFactu puede funcionar con Gextor Gestión Comercial, mientras que Gextor SII puede funcionar con Gextor Contabilidad o Gextor Integrado (Gestión Comercial + Gextor Contabilidad).

¿Cómo puedo implantar Gextor VeriFactu?

Si necesitas más información sobre estos sistemas y su implantación en tu empresa o como autónomo/a, no dudes en contactar con nosotros en el formulario que puedes ver más abajo. Nuestro departamento comercial te informará sobre cómo adquirirlo y nuestro departamento técnico realizará la implantación.

No esperes más para adaptarte a la Ley Antifraude. Llega Gextor VeriFactu, la solución pensada para cumplir con esta ley.

Consulta con un asesor

Contacta con nosotros. Somos tu mejor aliado.

Ofrecemos soluciones personalizadas y un servicio de asistencia incomparable.También te ayudamos a sacar todo el partido a tus productos, formaremos a tus empleados y te daremos el asesoramiento que necesitas.

Contacta con un asesor

¡SI TE GUSTÓ, COMPÁRTELO!
El tratamiento de datos biométricos en el registro de jornada ha sufrido cambios

El tratamiento de datos biométricos en el registro de jornada ha sufrido cambios

El tratamiento de datos biométricos en el registro de jornada estaba hasta ahora permitido. Al menos, desde 2007, cuando el Tribunal Supremo consideró que fichar con huella dactilar en el registro de jornada no infringía ninguna ley.  Todo ha cambiado desde abril de 2023, cuando el Comité Europeo de Protección de Datos publicó unas directrices que cambiaban el criterio. Esto implica para la AEPD que el procesamiento de datos biométricos suponen tratamiento de datos personales con categoría de datos especiales, por tanto les afecta la prohibición del artículo 9.1 del RPGD.  En Extra Software recomendamos el uso de sistemas alternativos a los biométricos para el Registro de Jornada, como la validación por contraseña personal o tarjetas de fichaje.


CONTENIDOS

El cambio de criterio en el tratamiento de datos biométricos

La Guía de la Agencia Española de Protección de Datos (AEPD)

Prohibición del tratamiento de datos de categorías especiales

Otras excepciones a la prohibición

El cambio de criterio en el tratamiento de datos biométricos

El origen parte del artículo 12 de las directrices del Comité Europeo de Protección de Datos referidas al uso de tecnología de reconocimiento facial.

Hasta entonces, se mantenía la distinción en la verificación biométrica entre autenticación (uno-a-uno) e identificación (uno-a-varios), considerándose el uso de datos biométricos válido en el primer caso, aunque no en el segundo, el caso del registro de jornada. Sin embargo, dicho artículo 12 estableció que  “Si bien ambas funciones (autenticación e identificación) son distintas, ambas se relacionan con el procesamiento de datos biométricos relacionados con una persona física identificada o identificable y, por lo tanto, constituyen un tratamiento de datos personales, y más concretamente un tratamiento de categorías especiales de información personal”. Por tanto, estos datos son objeto de la prohibición de su uso que establece el artículo 9.1 del RGPD, que establece que “queda prohibido el tratamiento de datos biométricos dirigidos a identificar a una persona física”.

La Guía de la Agencia Española de Protección de Datos (AEPD)

Estas directrices han obligado a la AEPD (Agencia Española de Protección de Datos) a finales de noviembre a rectificar el planteamiento que tenía hasta entonces (el de la Guía “La Protección de Datos en las Relaciones Laborales” de mayo de 2021); y publicar una nueva “Guía sobre tratamientos de control de presencia mediante sistemas biométricos”. En esta se puntualizan las últimas implicaciones del uso de este tipo de información personal. La Guía habla del tratamiento de datos biométricos en el registro de jornada.

En resumen, la Guía establece que la utilización de tecnologías biométricas de identificación y autenticación en el registro de jornada supone un tratamiento de alto riesgo, dado que incluye categorías especiales de datos y por tanto está prohibido por el artículo 9.1. del RGPD.

datos biometricos

Prohibición del tratamiento de datos de categorías especiales

Dado que son categorías especiales de datos, es necesario que exista una circunstancia para levantar la prohibición de tratamiento de estos datos y, además, una condición que legitime el tratamiento. A este respecto la Guía establece lo siguiente:

  • En el caso de registro de jornada o control de acceso en el ámbito laboral, el consentimiento (artículo 9.2.a) del RGPD) no puede levantar la prohibición del tratamiento, ni ser una base para determinar la licitud, al existir de forma general una situación de desequilibrio entre el interesado (empleado) y el responsable del tratamiento de datos (empleador).
  • Si el levantamiento de la prohibición se basa en el 9.2.b) del RGPD, el responsable del tratamiento de datos debe contar con una norma con rango de ley que legitime su necesidad de utilizar datos biométricos para dicha finalidad. Esta norma no se encuentra en la actual regulación española.

En cualquier caso, previamente al tratamiento de datos, sería obligatoria la superación favorable, previamente al inicio del tratamiento, de una Evaluación de Impacto para la Protección de Datos en la que, entre otros, se encuentre documentada la acreditación de la necesidad del Responsable de Tratamiento de datos de registrar los datos biométricamente, superando el triple análisis de idoneidad, necesidad y proporcionalidad del tratamiento de datos biométricos. El tratamiento debe ser necesario para el cumplimiento de obligaciones y el ejercicio de derechos específicos del responsable del tratamiento de datos. Dado que en este caso existen medios alternativos de registro de jornada,  el tratamiento de datos personales obtenidos biométricamente no resiste el triple análisis de idoneidad, necesidad y proporcionalidad. Como tampoco hay una ley que diga lo contrario (artículo 9.2.b de RGPD), ni el consentimiento puede levantar la prohibición (artículo 9.2.a del RGPD) eso implica que, de facto, está prohibido usar estos sistemas que permiten el tratamiento de datos biométricos en el registro de jornada.

Otras excepciones a la prohibición

El artículo 9 del RGPD establece también otras excepciones a la prohibición, pero no parece que sean de mucha aplicación en el caso del uso de la biometría en el registro de jornada.  Estas excepciones están recogidos en los artículos 9.2.c. a 9.2.j de la norma, y recogen casos como que el tratamiento sea necesario para proteger intereses vitales del interesado, atender a reclamaciones, con fines de interés público esencial, medicina preventiva, laboral, salud pública, o bien investigación científica, histórica o estadística de interés público.

Como en el caso del registro de jornada la biometría no se utiliza para los fines que se mencionan,  salvo que se publique ley que legitime la necesidad del tratamiento para el cumplimiento de los intereses y ejercicio específico de los derechos el responsable de los datos (por tanto, el empleador), no hay en la práctica excepciones a la prohibición de tratar datos biométricos para el registro de jornada.

Desde Extra Software, recomendamos a todas nuestras empresas clientes que utilicen sistemas alternativos para el registro de jornada, como el uso de contraseña personal o tarjeta de fichaje.

¡SI TE GUSTÓ, COMPÁRTELO!
gextor-horizontal-rgb
Política de privacidad

Esta web utiliza cookies para que podamos ofrecerte la mejor experiencia de usuario posible.

La información de las cookies se almacena en tu navegador y realiza funciones tales como reconocerte cuando vuelves a nuestra web o ayudar a nuestro equipo a comprender qué secciones de la web encuentras más interesantes y útiles...

Tienes toda la información sobre privacidad, derechos legales y cookies en nuestra pagina de privacidad y cookies