Servicio de Atención al Cliente: 902 170 000 comercial@extrasoft.es
¿Eres asesoría y no conoces el modo híbrido de Gextor?

¿Eres asesoría y no conoces el modo híbrido de Gextor?

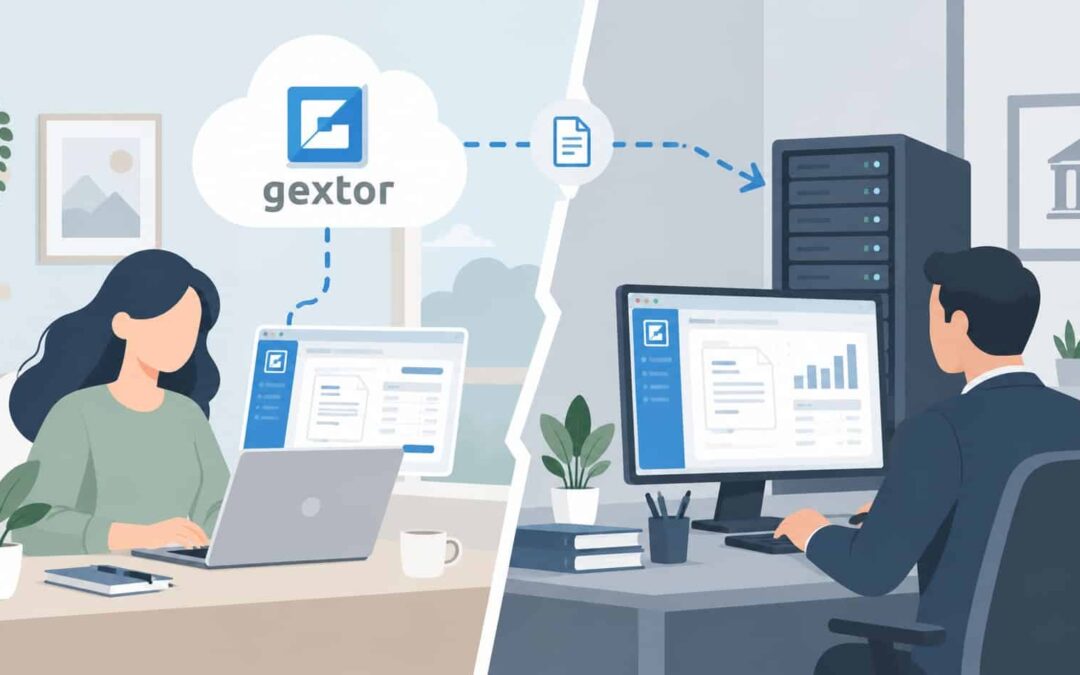
Con la llegada de VeriFactu hay gran cantidad de microempresas y autónomos que tendrán que actualizar sus sistemas para remitir las facturas a la AEAT. No servirán los sistemas basados en Word o Excel y precisarán una solución sencilla y asequible. Por otra parte, querrán poder seguir delegando en las Asesorías la gestión de su contabilidad e impuestos.  El modo híbrido de Gextor surge como una solución para ambas situaciones.

CONTENIDOS

¿Cómo funciona Gextor Next?

¿Cómo cumple Gextor Next con VeriFactu?
¿En qué beneficia a la Asesoría?

Conclusión

El modo híbrido de Gextor se basa en una gestión centralizada en el servidor de la Asesoría de los datos que utilizan tanto el programa de facturación de la empresa o autónomo (Gextor Next) como el de contabilidad de la asesoría (Gextor Contabilidad)
Trabajar con Gextor Asesoría

¿Cómo funciona Gextor Next?

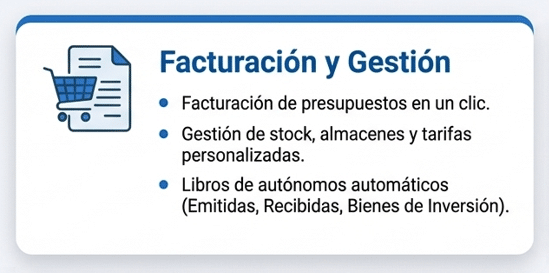
Gextor Next permite emitir las facturas directamente o desde un presupuesto previo, y permite al autónomo  o la empresa gestionar a la vez las entradas y salidas del almacén y su stock.  Además, Gextor Next genera automáticamente los libros  de autónomos (libro de facturas emitidas, recibidas y bienes de inversión)
¿Cómo cumple Gextor Next con VeriFactu?

A la vez que se genera la factura para el cliente, el sistema envía automáticamente los registros a la agencia tributaria y genera un QR que se imprime en la factura y garantiza que está informada fiscalmente.
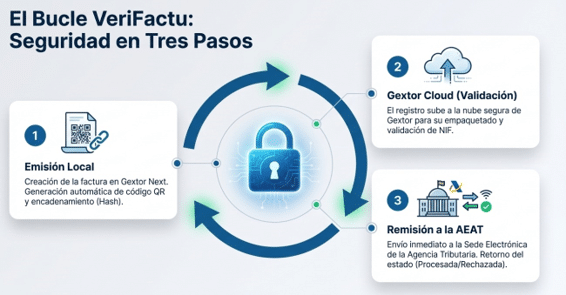
bucle verifactu
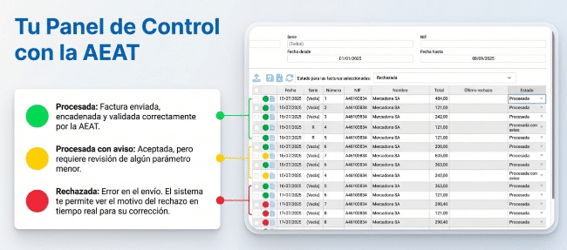
Por último, Gextor Next incluye también un panel de control que permite en cada momento conocer el estado de la factura que se ha enviado a la AEAT e informar del motivo de rechazo, si se diera el caso (NIF del receptor inexistente, caída del servidor…)
panel de control VeriFactu

¿En qué beneficia a la Asesoría?

Dado que los datos alimentan el servidor de la asesoría, al mismo tiempo que el autónomo o empresa va generando sus facturas, el asesor tiene la opción de contabilizar de forma automática los movimientos de facturas de venta y compra, los cobros y los pagos. A partir de ahí, se posibilita genera los informes contables, como el Balance de Situación o la Cuenta de Pérdidas y ganancias y, por supuesto, alimentar los impuestos a presentar (303, 390, 110, 180 y 190).
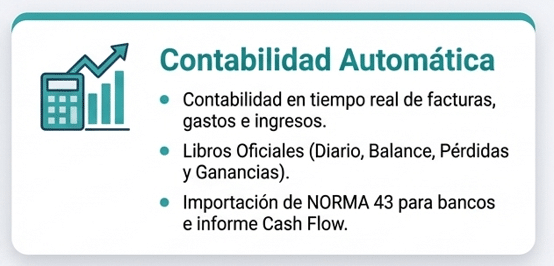
Contabilidad automatica
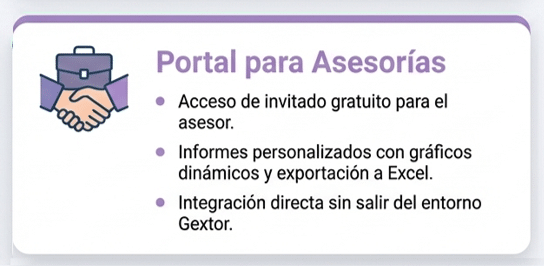
Además, el asesor puede también si lo desea acceder al Gextor Next del autónomo o empresa, si este le da acceso como invitado. Si en algún momento hay algún dato que haya que corregir para la contabilización, con la autorización del usuario, el asesor lo puede hacer directamente. Gextor Next también da mucha versatilidad a la hora de generar informes personalizados exportables a excel.
Portal asesorias

Conclusión

En conclusión, el modo híbrido de Gextor beneficia a todos:

  • Al autónomo o PYME, porque le permite cumplir con la obligación de VeriFactu a la vez que introduce digitalización en su negocio
  • Al asesor, porque facilita su trabajo evitando que tenga que picar manualmente datos a partir de registros en papel o ficheros excel.
  • A ambos, porque facilita una gestión en la nube, dado que tanto el usuario autónomo o empresa como el asesor pueden acceder a GExtor Next en cualquier momento, desde cualquier ubicación.

Si eres asesor y no conoces el modo híbrido de Gextor, es posible que estés perdiendo el tiempo a la hora de adaptar a tus clientes a a la obligación legal que se les viene encima (VeriFactu). Pide información relenando el  FORMULARIO más abajo o llámanos al 914368400  (ext. 1) o al 93 860 4670

Quiero más información sobre esta solución de Gextor

INFORMACIÓN BÁSICA SOBRE PROTECCIÓN DE DATOS

Responsable: Extra Software, S.A. NIF. A78924818. C/Núñez de Balboa, 35 ,28001 MADRID

Finalidad: Prestación de servicio, Comunicaciones administrativas y/o comerciales.
Legitimación: Ejecución del contrato, interés legítimo y consentimiento.
Destinatarios: No se cederán datos a terceros salvo obligación legal
Derechos: Acceso, rectificación, supresión, oposición y portabilidad de los datos.
¡SI TE GUSTÓ, COMPÁRTELO!
Se acerca la fecha obligatoria de VeriFactu. ¿Estás preparado?

Se acerca la fecha obligatoria de VeriFactu. ¿Estás preparado?

 Hasta el 31/12/2025 muchas empresas vivieron un sprint mientras se acercaban a la primera fecha obligatoria de VeriFactu, el 1 de enero de 2026. Sin embargo, una inesperada votación en el Congreso hizo que todo se pospusiera un año. Desde entonces, vivimos una carrera de fondo hasta la nueva fecha obligatoria de VeriFactu, el 1 de enero de 2027, que será la definitiva.

CONTENIDOS

¿Cuál es la fecha obligatoria de VeriFactu?

¿Qué debemos hacer los fabricantes?

¿Qué deben hacer las empresas y autónomos?

Si eres una empresa no adaptada

¿Cuál es la fecha obligatoria de VeriFactu?

Por un ajustado margen de 179 votos a favor, 168 en contra y 1 abstención, el 11 de diciembre de 2025 se aprobó el Real Decreto-ley 15/2025, que permitía aplazar un año la implantación obligatoria por empresas y autónomos del sistema VeriFactu.   Las nuevas fechas obligatorias pasaron a ser:

  • 1 de enero de 2027 para empresas
  • 1 de julio de 2027 para autónomos y demás entidades no obligadas al Impuesto de Sociedades

Hasta aquí los hechos objetivos. Sin duda, la cantidad de trabajo, tensiones, nervios y conflictos de proveedores informáticos, usuarios de software de facturación y en general cualquier empresa o profesional obligado a facturar queda completamente en sombra.

Porque VeriFactu trae de cabeza a todos, por sus exigencias intrínsecas (registros de facturación encadenados, prohibición expresa de modificar o eliminar facturas, información fiscal e impresión de QR obligatorio) y por la incertidumbre que se ha dado desde el principio con sus fechas de aplicación

fecha obligatoria de VeriFactu_2

¿Qué debemos hacer los fabricantes?

La obligación legal sigue siendo exactamente la misma que antes del aplazamiento. El Real Decreto-ley no tiene ningún otro contenido que el aplazamiento, así que la normativa que deben cumplir tanto las empresas fabricantes como los usuarios de software de facturación siguen siendo  el Real Decreto 1007/2023 y la Orden que lo desarrolla.

Por otra parte, la obligación de disponer de una software de facturación con VeriFactu o cualquier otro sistema que cumpla la Ley Antifraude es para los usuarios, para los fabricantes sigue vigente la obligación de ofrecer dicho software desde el 29/07/2025. Desde entonces, cualquier software de facturación que se comercialice debe incluir los nuevos requisitos. Ahora bien, la ley no obliga a actualizar hasta el 01/01/2027 los software ya adquiridos e implantados, lo que concede un ligero respiro a las empresas hasta entonces.

¿Qué deben hacer las empresas y autónomos?

Ahora mismo conviven dos situaciones en las empresas que cuentan con software de facturación. Hay empresas que ya están plenamente adaptadas la ley antifraude y empresas que no.

Las EMPRESAS ADAPTADAS cuentan con una ventaja operativa, dado que disponen de un año más de experiencia con los nuevos procesos. Esto supone un ahorro del estrés del último momento, pues no deben actualizarse al final de año. Por último, disponer de VeriFactu les brinda una mejor imagen de empresa cumplidora fiscalmente. Una empresa que ahora mismo ofrece ya sus facturas con el código QR que garantiza su cumplimiento lanza un mensaje de previsión y cumplimiento para el que sepa leerlo.

Las empresas NO ADAPTADAS tienen un compás de espera hasta final de año, pero sobre ellas pesa el hándicap de no adaptadas aún a las exigencias de la ley. Si bien han podido relajarse el primer semestre, desde mitad de año, el tiempo juega en su contra, dado que el periodo necesario para adaptar el personal y los sistemas de trabajo a VeriFactu puede ser de varios meses.

Por eso, en  Software seguiremos planificando la actualización, con mayor énfasis aún, desde el mes de septiembre. Queremos evitar cuellos de botella innecesarios antes de la nueva fecha obligatoria de VeriFactu, el 01/01/2027

echa obligatoria de VeriFactu_3

Si eres una empresa no adaptada

Con dos meses de antelación como mínimo a la fecha de implantación obligatoria (es decir, como máximo en octubre de 2026):

  • Elige un sistema para cumplir la ley antifraude, puede ser el SII o VeriFActu, pero no te puedes salir de esos dos
    • Si es el SII, debes solicitar a la AEAT la opción voluntaria por el SII en el último periodo fiscal del año anterior al que deseen estar en el SII (en este caso, en 2026)
    • Si es VeriFactu, ya puedes implantar directamente el sistema, eligiendo si quieres enviar ya tus registros de facturación a los servidores de producción de la AEAT o bien trabajar con los servidores de pruebas de la AEAT (que no recogen información fiscal)
  • Una vez elegido el sistema, deberás ponerte en contacto rellenando este formulario, o si lo prefieres llamándos a los teléfonos 91 436 84 00 (delegación Central)  93 860 46 70   (Barcelona),  921 429 829 (Segovia) 923 26 86 86 (Salamanca), para que te informemos de las opciones disponibles.
  • Finalmente, nuestro departamento técnico se pondrá en contacto contigo para implantarte el sistema. Desde ese momento, debes tener al menos dos meses hasta la fecha de implantación obligatoria para adaptar tus modos de trabajo y personal al sistema.

Si eres autónomo, los pasos anteriores también sirven, pero tu fecha de implantación obligatoria será el 01/07/2027, por lo que deberías ponerte en marcha en el transcurso del primer trimestre de 2026.

Con esta anticipación, tu adaptación al nuevo sistema será gradual y exitosa, y te acompañaremos en todo momento para evitar sorpresas de última hora.

Quiero más información sobre el Software de Facturación VeriFactu de Gextor

INFORMACIÓN BÁSICA SOBRE PROTECCIÓN DE DATOS

Responsable: Extra Software, S.A. NIF. A78924818. C/Núñez de Balboa, 35 ,28001 MADRID

Finalidad: Prestación de servicio, Comunicaciones administrativas y/o comerciales.
Legitimación: Ejecución del contrato, interés legítimo y consentimiento.
Destinatarios: No se cederán datos a terceros salvo obligación legal
Derechos: Acceso, rectificación, supresión, oposición y portabilidad de los datos.
¡SI TE GUSTÓ, COMPÁRTELO!
Situación de la regulación antifraude en 2024 y opciones con Extra Software

Situación de la regulación antifraude en 2024 y opciones con Extra Software

Desde octubre de 2021, mes en el que entró en vigor la prohibición del software de doble uso, se ha hecho esperar la publicación del reglamento con los requisitos de los programas informáticos para aplicar la ley antifraude. Finalmente, el 7 de diciembre entró en vigor el Real Decreto 1007 de 2023, que incluye la normativa a este respecto. También ha finalizado en enero la fase de audiencia pública de la orden ministerial que incluye las especificaciones técnicas y funcionales, así como la estructura y formato de los registros de facturación para cumplir con dicha ley. Te resumimos la situación de la regulación antifraude y las opciones que Extra Software ofrece.


CONTENIDOS

1. REGLAMENTO (RD 1007/2023)

Ámbito y finalidad de la norma

Requisitos de los registros de facturación

Declaración responsable y posibilidad de Inspección

Plazos

2. ORDEN MINISTERIAL

Excepciones a la obligatoriedad de cumplimiento

Sistema VERI*FACTU

Requisitos de un software antifraude
Requisitos exclusivos del sistema VERI*FACTU

CONCLUSIÓN

1. REGLAMENTO (RD 1007/2023)

Ámbito, obligados y finalidad de la norma

En cuanto al Real Decreto 1007/2023, lo primero que define la norma es a quiénes aplica, y lo cierto es que desde el principio ya se refleja que afecta a todos los empresarios y profesionales que utilicen sistemas informáticos de facturación,  siempre y cuando sean sean contribuyentes del Impuesto Sobre Sociedades, IRPF o IRNR.

No obstante, el artículo 3 y el 4 prevé una serie de exclusiones, como los inscritos en el régimen de agricultura, ganadería y pesca y ciertos obligados que están exentos de facturar (para esto se remite al Reglamento por el que se regulan las obligaciones de facturación al -RD 1619/2012-) o entidades que emitan facturas por operaciones realizadas desde establecimientos permanentes en el extranjero. Tampoco están obligados a este Reglamento las entidades total o parcialmente exentas de presentar el Impuesto Sobre Sociedades.

Por último, también sabemos que de las obligaciones de este Reglamento y la Orden posterior están exentos los obligados o acogidos voluntariamente al SII (Suministro Inmediato de Información). Esto es importante, porque en el caso de los sistemas VERI*FACTU, que luego veremos, la obligatoriedad de remisión de los registros de facturación es inmediato. En un sistema SII (como Gextor SII), se dispone de 4 días desde la fecha de factura. Además, acogerse al SII supone estar exento de presentar los modelos 347, 340 y 390. Desde Extra Software ofreceremos la disponibilidad tanto del sistema SII como del sistema VERI*FACTU.

Hay otra opción de que no tiene obligación de remisión inmediata de registros, pero que tienen unas exigencias mucho mayores de trazabilidad, conservación y accesibilidad de los registros que VERI*FACTU, que es el sistema que desde Extra Software recomendamos, junto con el SII.

Los objetivos de la normativa son: reducir el incumplimiento fiscal, la consolidación fiscal, la reducción del déficit público y por tanto el equilibrio presupuestario. Se pretende, además de reducir el fraude fiscal, digitalizar a PYMES y autónomos.

En el artículo 1 se define un objetivo específico de la norma, que consiste en que los sistemas informáticos que soporten procesos de facturación deben garantizar “la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros de facturación sin interpolaciones, omisiones o alteraciones de las que no quede la debida anotación en los sistemas mismos”

Esto implica, como es obvio, la omisión de las funcionalidades que impliquen modificar y ocultar datos o anularlos, especialmente la prohibición del software de doble uso, ya establecida en 2021.

Requisitos de los registros de facturación

Ahora bien, ¿en qué se traduce esto a la hora de generar los registros de facturación? El artículo 10 de la norma establece el contenido mínimo que debe tener cada registro:

  • NIF, nombre y apellidos y Razón Social del obligado tributario.
  • Número y serie de factura.
  • Fecha de expedición y fecha de operación.
  • Tipo de factura (si es normal o simplificada).
  • Descripción de las operaciones.
  • Importe total.
  • Régimen o regímenes aplicados para impuestos.
  • Base imponible, tipo aplicado y cuota de IVA.
  • Especialmente, para garantizar la no alteración de los registros, las facturas deben incluir un hash encadenado a la factura anterior. Se trata de una huella digital única que incluye la serie y número de la factura anterior (su obligatoriedad está definida en el artículo 12)
  • La fecha, hora, minuto y segundo del registro de facturación.

La Disposición Adicional Primera establece (aunque se desarrollará en la orden ministerial), que se incluirá, en el caso de las facturas expedidas:

  • Código QR que represente de forma gráfica el contenido parcial de la factura
  • Un texto impreso: “Factura verificable en la sede electrónica de la AEAT” o “VERI*FACTU”, en todos aquellos registros que se remitan a la sede electrónica de la AEAT (es decir, sistemas informáticos VERI*FACTU, como luego veremos).

La norma en su artículo 8 también define que se debe llevar un REGISTRO DE EVENTOS que recoja las operaciones que realiza el sistema informático, las interacciones con dicho sistema o los sucesos ocurridos durante su uso, almacenados de forma que puedan ser consultados.  En la orden veremos que de esta obligación están exentos los sistemas VERI*FACTU.

regulacion antifraude software

Declaración responsable y posibilidad de Inspección

La situación de la regulación antifraude implica que la entidad o persona que produzca el sistema informático deberá incluir una Declaración Responsable, por escrito y de forma visible en el sistema, así como para cliente y comercializador en el momento de adquirir el producto. (artículo 13). Esta declaración debe asegurar que el sistema informático cumple con las obligaciones de la regulación antifraude.

Tal y como desarrolla la orden ministerial, la Declaración Responsable debe incluir el nombre y el código del software, la razón social y el fabricante, la identificación de versión y los componentes de hardware y de software, así como la fecha y lugar de la firma de la declaración.

Esta declaración podrá ser solicitada por cliente o Administración Tributaria y se deberá guardar y conservar declaraciones responsables de todas las versiones de los sistemas informáticos producidos.

También se establece (artículo 14) que la Administración Tributaria puede personarse para exigir acceso completo e inmediato a los registros de facturación y eventos o sus copias seguras. También debe poder descargarlos o consultarlos en un formato legible. Para ello se le debe facilitar, en su caso, usuario y contraseña o cualquier clave de seguridad necesaria.

También puede la Administración Tributaria exigir la información necesaria para verificar que se cumple con el reglamento.

Plazos

La situación de la regulación antifraude respecto a los plazos es la siguiente:

  • La entrada en vigor de la norma es al día siguiente a su publicación (es decir, 7/12/2023). Sin embargo, para el desarrollo de las obligaciones de fabricantes, empresas y profesionales hay otros plazos distintos:
  • Los productores y comercializadores tienen 9 meses para poner en marcha los sistemas informáticos que incluyan todo lo que recoge la normativa, desde la fecha de publicación de la orden ministerial
  • Los empresarios y profesionales deberán tener operativos los sistemas informáticos, con las adaptaciones a las características y requisitos definidos en esta regulación, antes del 01/07/2025.

Por último, la Disposición Final Tercera establece que mediante orden ministerial se desarrollarán las especificaciones técnicas y funcionales, las condiciones y límites de los sistemas informáticos, y el detalle de la estructura, formato características técnicas de la información contenida en ellos. Veamos a continuación el proyecto de orden.

2. ORDEN MINISTERIAL

El proyecto de orden ministerial finalizó en enero de 2024 y entró en fase de trámite y audiencia pública, demorándose la  publicación de la orden hasta el el 28 de octubre del mismo año.

La orden incluye tanto los aspectos técnicos y funcionales del sistema, como las especificaciones técnicas y funcionales del código QR. Incluye también las características tanto del Registro de Eventos como de la Declaración responsable, así como cualquier otra obligación del Reglamento que tenga implicaciones técnicas.

Una vez publicada, hay que contar 9 meses desde su entrada en vigor, por lo que el 29/07/2025 los fabricantes, como Extra Software, deben tener el software listo para implantarse y no se podrá vender a nuevos clientes un software que no incluya VeriFactu (u otro sistema alternativo para cumplir con la ley). 

Excepciones a la obligatoriedad de cumplimiento

Es importante saber que hay circunstancias, aparte de las previstas en el artículo 4 del reglamento (RD 1007/2023), por la que los contribuyentes no estarán obligados a cumplir con ninguno de los sistemas descritos en el apartado siguiente.  Como ya hemos dicho, el caso de contribuyentes obligados o acogidos voluntariamente al SII (Suministro Inmediato de Información), NO estarán obligados a dichos sistemas ni a lo que implican. Aquellos que opten por un sistema informático que lo permita, como Gextor SII, no solo no estarán obligados a implantar ningún otro  sistema, sino que además dispondrán de 4 días más para enviar los registros de facturación (la normativa del SII da más plazo). Además, estarán exentos de presentar los modelos 340, 347 y 390.

Por ultimo, recordemos que los que utilicen sistemas informáticos de los los territorios de País Vasco y Navarra (TicketBAI, Batuz,…) tampoco están obligados a estos sistemas.

Sistema VERI*FACTU

La orden deja claro que habrá dos sistemas posibles para cumplir no normativa:

1. Sistema VERI*FACTU: Implica la comunicación a la AEAT en el momento de generar la factura de los registros de facturación, que incluyen las cabeceras con los datos fiscales (emisor, receptor, fecha, bases, cuotas, …).

Es un sistema informático que genera la factura, comunica el registro de esta con su información fiscal a la AEAT, y además imprime en la factura el código QR, que incluye una dirección URL o servicio de la AEAT para verificar y un texto en el cual se indica que la factura es verificable con la AEAT.

2. Sistema NO VERI*FACTU. No implica la comunicación a inmediata a la AEAT, pero sí otra serie de obligaciones, e igualmente la comunicación online con la AEAT debe estar disponible, si esta realiza un requerimiento. Es un sistema con muchas más obligaciones de control, que luego veremos. Imprime en la factura el código QR, si bien no puede incluir un texto de que es verificable, porque la AEAT no podrá facilitar confirmación, al no estar los registros remitidos, salvo requerimiento.

En Extra Software optaremos por implantar a nuestros clientes (lógicamente a aquellos que no opten por el SII) sistemas VERI*FACTU, ya que, a pesar de que obligue a remitir los sistemas de forma inmediata, implica muchas menos obligaciones de control y vigilancia tanto para el sistema como para el usuario, como veremos a continuación.

ley antifraude software

Requisitos de un software antifraude

El sistema que se elija, sea o no VERI*FACTU, está obligado a:

  • Garantizar la integridad, trazabilidad a inalterabilidad de los registros.
  • Encadenar cada registro de facturación con el anterior mediante un hash o huella digital.
  • Fechar los registros de facturación.
  • Para corregir o anular un registro de facturación, se deberá generar otro registro de corrección o anulación. Es decir, no se podrá borrar una factura sin más.
  • Impresión de un código QR en cada factura imprimible.
  • El software deberá incluir una Declaración Responsable del fabricante.

Requisitos exclusivos del sistema VERI*FACTU

  • Tener capacidad para remitir los registros de facturación de manera inmediata a la AEAT al emitir las facturas.
  • Acompañar la impresión del código QR en cada factura imprimible con un texto indicando que la factura es verificable en la sede electrónica de la AEAT.

Otros sistemas diferentes a VERI*FACTU, al no conectarse de manera inmediata a la sede electrónica de la AEAT, están obligados a garantizar desde el propio sistema la conservación, accesibilidad y legibilidad de los registros, además de que eso no les exime de la obligación de estar disponibles en todo momento para conectarse en cualquier momento a la AEAT, que caso de que esta lo solicite. Por último, llevan asociadas unas exigencias de control, tanto por el propio sistema como por el usuario, que lo hacen mucho más complejo y expuesto a posibles errores.

CONCLUSIÓN

Dado que las exigencias y obligaciones de sistemas diferentes a VERI*FACTU son abrumadoras, Extra Software opta por el sistema VERI*FACTU y garantiza el cumplimiento de las obligaciones tanto en este sistema como en el SII.

Recordemos, por último, que independientemente de la fecha que tienen los fabricantes para desarrollar estos sistemas (29/07/2025), todas las empresas deberán cumplir esta normativa desde el 01/01/2026. Solo estarán fuera de ella los contribuyentes obligados o acogidos voluntariamente al SII, o los de los territorios forales anteriormente indicados.

Recomendamos por tanto que a lo largo de 2024 nuestros clientes decidan si prefieren su inscripción en el SII, mediante Gextor SII, o bien la implantación de un sistema que cumpla con la regulación antifraude, que estará disponible en Extra Software antes de la fecha de implantación obligatoria.

¡SI TE GUSTÓ, COMPÁRTELO!
Billetera de Identidad Digital Europea: la Europa Digital da un paso adelante

Billetera de Identidad Digital Europea: la Europa Digital da un paso adelante

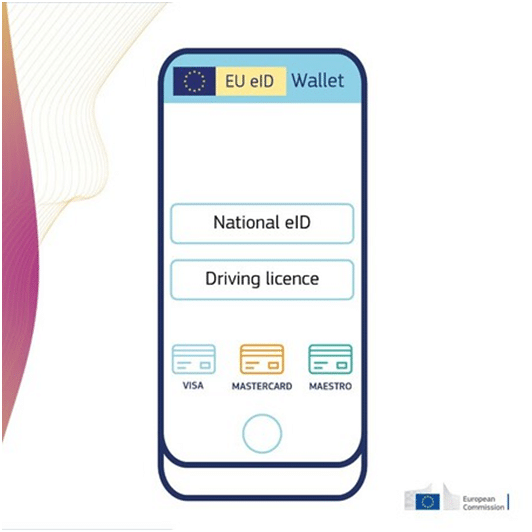
A pesar de que en España ya existen apps que centralizan trámites con la Administración, como es el caso de miDGT para todo lo relacionado con el tráfico, también ahora la Unión Europea apuesta por crear su propia Billetera de Identidad Digital Europea (EU Digital Identity Wallet), que incluyendo el ID (Identificación Digital Europea), pretende unificar en una sola aplicación algunos de los trámites más importantes de los europeos. Según lo previsto, estará plenamente disponible en el año 2026.


CONTENIDOS

¿Qué es la Billetera de Identidad Digital Europea?

El Reglamento sobre Identidad Digital Europea

Diferencias entre ID Europeo y La Billetera de Identidad Digital Europea

Principales ventajas de la Billetera de Identidad Digital Europea

¿Qué es la Billetera de Identidad Digital Europea?

El plan es ambicioso. La Billetera de Identidad Digital Europea (EU Digital Identity Wallet) , que centraliza documentos y gestiones, aspira a convertirse en una especie de alternativa a Apple Wallet o a Google Pay. Será una billetera o monedero que junte, con todas las supuestas medidas de seguridad y privacidad, los métodos de pago y los datos personales. Esto se materializará en una aplicación móvil, emitida por cada estado miembro, que asegura a los ciudadanos y a los residentes de la UE el poder identificarse de forma online para acceder a servicios públicos y privados, también online en todo el territorio europeo. Así, cada usuario puede utilizar servicios, compartir documentos digitales, como la licencia de conducir o recetas electrónicas, abrir cuentas bancarias o realizar pagos y muchas cosas más. Y aunque los organismos oficiales aseguran que esta plataforma está orientada a mejorar la vida de los europeos, son muchos los detractores que defienden que, en la práctica, esta billetera permitirá a los gobiernos europeos un control total de los datos personales.

La Comisión Europea ha invertido más de 46 millones de euros del “Programa Europa Digital” para cuatro proyectos piloto de gran escala, destinados a testar la Billetera de Identidad Digital Europea en sectores estratégicos: sanidad electrónica, permiso de conducción móvil, pagos, educación y cualificaciones profesionales. Estas pruebas ya se están llevando a cabo en Noruega, Islandia y Ucrania.

El Reglamento sobre Identidad Digital Europea

La Billetera de Identidad Digital Europea (EU Digital Identity Wallet) ha sido introducida en el “Reglamento sobre Identidad Digital Europea” que fue aprobado a mediados del 2024. Especialmente subraya el derecho de las personas a mantener el control sobre sus identidades digitales en consonancia con la Declaración de Derechos Digitales de la UE, cuyo objetivo es alcanzar el acceso universal a la identificación digital para el 2030.

Tras la entrada en vigor de este reglamento, la Comisión Europea ha preparado actos de ejecución para que todas las Billeteras de Identidad Digital Europeas, también llamadas monederos electrónicos, puedan funcionar sin problemas en todo el territorio comunitario. La Agencia ENISA para la Ciberseguridad de la UE, apoyará el establecimiento de esquemas nacionales de certificación en los Estados miembros, proporcionando así requisitos de certificación armonizados dentro de un esquema europeo de certificación en ciberseguridad.

ENISA EU Digital Identity Wallet

Diferencias entre ID Europeo y La Billetera de Identidad Digital Europea

Para entender la diferencia entre estos dos conceptos hay que echar un vistazo a lo que se ha venido realizando por la UE en un pasado reciente. Las normas por las que se establecía el marco para una Identidad Digital Europea, una especie de DNI unificado para todos los europeos, se establecieron en un Reglamento del 2014 que regulaba la identificación electrónica y los servicios de confianza para las transacciones electrónicas en el mercado interior europeo.

La identificación electrónica europea (ID) era una herramienta digital orientada a garantizar un acceso seguro a las transacciones electrónicas. Tenía que servir como prueba digital de identidad, permitiendo a los ciudadanos realizar transacciones electrónicas e interactuar con plataformas gubernamentales. Cada Estado miembro de la Unión Europea podía voluntariamente dar a conocer sus sistemas de identificación electrónica y desde el año 2018, todos los Estados miembros estaban obligados a reconocerlos. Pero la superestructura de interoperabilidad entre países provocó muchos problemas técnicos y discrepancias por años. Por eso ahora, en el reglamento aprobado en el 2024, se abordan estas deficiencias y los Estados miembros tienen el mandato de ofrecer a los ciudadanos y a las empresas europeas billeteras digitales que puedan vincular sus identidades nacionales con pruebas de otros atributos personales, como permisos de conducir, diplomas o cuentas bancarias. También los proveedores de servicios obligados legalmente a identificar a sus clientes de forma inequívoca estarán obligados a aceptar la billetera digital para la autenticación. En el nuevo reglamento del 2024 se establece que los Estados miembros sigan proporcionando identidades digitales y que la Billetera de Identidad Digital Europea se utilice para ampliar funcionalidades.

En la actualidad, más del 90% de los europeos pueden beneficiarse de este sistema digital. Sin embargo, la nueva Billetera de Identidad Digital Europea genera controversias en relación con la privacidad. Por eso, a pesar de su disponibilidad, su adopción por el momento es baja. A medida que se expanden los servicios de la Unión Europea, más van creciendo la preocupación de los ciudadanos europeos, que se resisten a levantar la privacidad de sus datos frente a la Administración. Por el momento, el uso del ID y de esta billetera digital es opcional.


Billetera de Identidad Digital europea 2

Principales ventajas de la Billetera de Identidad Digital Europea

Según la propia Comisión Europea, estas son las ventajas de la Billetera de Identidad Digital Europea (EU Digital Identity Wallet)   para los distintos ámbitos:

a) Para Ciudadanos y Empresas

  1. Control del usuario: Los ciudadanos europeos tendrán el poder de elegir qué aspectos de su identidad y datos comparten con terceros, garantizando la privacidad y el control sobre la información personal.
  2. Usabilidad generalizada: Las Billeteras de Identidad Digital Europeas estarán disponibles en toda la EU para acceder a servicios digitales públicos y privados, lo que hará que las interacciones online sean más fluidas y eficientes.
  3. Transparencia y seguridad: Las billeteras tendrán licencia de código abierto, lo que garantiza la transparencia y la seguridad. Los usuarios tendrán la tranquilidad de saber que sus datos se manejan de forma segura y se aplican medidas para evitar el uso indebido o el seguimiento ilegal.
  4. Facilidad de uso: Las billeteras ofrecerán una interfaz fácil de usar, lo que permitirá a las personas gestionar fácilmente sus identidades digitales y acceder a los servicios. La creación de firmas electrónicas calificadas para uso no profesional será gratuita, lo que mejorará la accesibilidad.
  5. Incorporación fluida: Los ciudadanos europeos podrán utilizar los sistemas nacionales de identificación electrónica para registrarse en las billeteras digitales, lo que garantiza una transición fluida hacia la gestión de una total identidad digital europea

b) Para los Gobiernos

  1. Mejor acceso a los servicios digitales: Las billeteras pueden agilizar el proceso de verificación de identidad, facilitando a los ciudadanos el acceso a los servicios gubernamentales online e impulsando su adopción.
  2. Mejorar la prevención del fraude: Al proporcionar un medio de identidad seguro y verificable, puede ayudar a reducir el robo de identidad y el fraude relacionado con los servicios gubernamentales.
  3. Mejorar la seguridad: Se mejorará la seguridad general de los datos de los ciudadanos y se reducirá el riesgo de violaciones.

c) Para los Proveedores de Servicios Digitales

  1. Mejorar la seguridad y la privacidad: Las billeteras digitales pueden reducir el riesgo asociado con la responsabilidad de los métodos de autenticación tradicionales.
  2. Reducir el costo de autenticación: Las billeteras pueden reducir los costos asociados con los procesos de verificación de identidad al simplificarlos y automatizarlos.
  3. Evitar la dependencia de grandes plataformas competidoras: Los proveedores de servicios tendrán que depender menos de servicios de identidad con un uso poco claro de los datos de usuario obtenidos.

La introducción de las Billetera de Identidad Digital Europea marcará un hito importante en el proceso de digitalización de Europa. El conjunto de normas formará un marco sólido para una identidad digital europea que garantice el acceso universal, la fiabilidad, la seguridad y la interoperabilidad en toda la Unión Europea.

¡SI TE GUSTÓ, COMPÁRTELO!
Llega el euro digital: la guerra por el control del dinero en Europa

Llega el euro digital: la guerra por el control del dinero en Europa

Parece que nos acercamos al principio del fin para el dinero físico. El Banco Central Europeo (BCE) lleva tiempo preparándonos para la creación del euro digital, una divisa que teóricamente tiene la intención de complementar al efectivo, no a remplazarlo, pero ¿Será así? En el post de hoy analizaremos este polémico proyecto del Banco Central Europeo, el euro digital, que puede ser transcendental para la economía de todos los habitantes de la eurozona.

CONTENIDOS

Estado actual del proyecto del euro digital

Cómo funcionará el euro digital

Las dificultades que puede traer el euro digital

La lucha contra las criptomonedas libres

¿Se podrá pagar siempre en el futuro con euros digitales?

El euro digital es el proyecto del Banco Central Europeo (BCE) que quiere conseguir, en unos pocos años, poder emitir su propia moneda digital. Se trataría de crear una CDBC, (CDBC- significa en inglés moneda digital de los bancos centrales), que en la práctica sería el equivalente, en electrónico, del dinero actual en efectivo. Y aunque por el momento, las altas instancias del BCE y bancos aseguran que el euro digital no remplazará en ningún caso al euro físico, un gran número de analistas económicos europeos desconfían de las buenas intenciones que nos proponen, asegurando que, más pronto que tarde, el BCE terminará logrando que el dinero en efectivo desaparezca totalmente en Europa.

Estado actual del proyecto del euro digital

En lo que se refiere al estado actual del proyecto, hay que saber que en el pasado mes de octubre el Banco Central Europeo dio por cerrada la fase de investigación, iniciando después, en el mes de noviembre, el llamado proceso de preparación, que es el que está actualmente vigente. En esta nueva fase, el proyecto se centrará en el desarrollo de servicios integrados y en pruebas reales con el euro digital. Según ha anunciado el BCE, la fase actual se prolongará durante 2 años más, esperando que todo esté listo para el año 2026.

euro digital nueva moneda

Cómo funcionará el euro digital

Según el BCE, la necesidad de un euro digital responde al incremento actual de pagos digitales por parte de los consumidores y también a la necesidad de que estos pagos sean tan seguros, fiables y fáciles de usar como el dinero en efectivo.

Tal y como se ha anunciado, el euro digital será una moneda de curso legal que se distribuirá a través de un canal digital. Esto implica que su almacenamiento se realizará a través de una billetera digital (o e-wallet) con la que todos los ciudadanos y empresas de la zona euro, podrán efectuar pagos. Al tratarse de una moneda legal, el dinero que los ciudadanos posean en euros digitales, será equiparable al efectivo del que dispongan en monedas y billetes físicos.

Aunque el BCE está todavía trabajando en el diseño y las funcionalidades del euro digital, ya ha indicado cómo podría usarse esta divisa. La moneda estará disponible a través de una app, bien sea en la aplicación para móvil de nuestro banco o entidad de pago, o bien mediante una aplicación específica para el euro digital creada por el BCE. Por otro lado, quienes carezcan de una cuenta bancaria o de un dispositivo digital también podrán acceder a los euros digitales. En este caso, lo harán utilizando una tarjeta física que será ofrecida por los organismos públicos.

Las dificultades que puede traer el euro digital

¿Dónde se encuentran los problemas con el euro digital según muchos expertos en economía? Pues, principalmente, en el hecho de que digitalizar el dinero otorga a quien lo hace muchísimo más poder del que nos podemos imaginar. El dinero digital puede ser completamente trazable, también programable, lo que posibilitaría en el futuro, entre otras cosas, que se pueda crear un dinero que expire o caduque en una determinada fecha, justificándose en que se necesita, por ejemplo, reactivar la economía si la autoridad central lo considera adecuado.

La garantía de privacidad está ahí porque se ha revelado como la mayor preocupación de los ciudadanos europeos, pero, ¿Quién nos garantiza que se mantendrá en el futuro? El proceso de digitalización del dinero es irreversible, pues una vez implantado, no tiene marcha atrás y pueden obligarnos a usarlo de muchas maneras. Se trata, pues, de una cuestión muy seria, dado que, si desapareciera el efectivo, todo el poder del dinero quedaría en manos del Banco Central Europeo y este podría controlar a los ciudadanos y tratar de restringir sus libertades.

Básicamente, la moneda digital de los bancos centrales, la CBDC, como es el euro digital, tiene todas las objeciones que se derivan de este tipo de monedas. Pues si la evolución natural y la lógica del dinero tienden a reducir el papel de control de los bancos centrales y de los estados, el euro digital va directamente en sentido contrario, apuntando a una máxima centralización y control. Y para quien dude, tenemos la experiencia de China, que ha sido el primer país que ha lanzado seriamente una CBDC.  Desde el 2020, paga los salarios de los empleados públicos en e-yuan y como hemos visto el enorme incremento de control que esto ha dado a su gobierno sobre las transacciones económicas.

euro digital en transacciones movil

La lucha contra las criptomonedas libres

En la práctica, CBDC o las monedas digitales de los bancos centrales son en realidad el intento de los bancos centrales para evitar el desarrollo de lo que verdaderamente apunta ser el dinero del futuro: las criptomonedas. De hecho, algunos países, como Rusia o China, acompañan el lanzamiento de sus CBDC con la prohibición de las criptomonedas. Con las CBDC, los bancos centrales están tratando de mantener su control sobre el dinero, previendo un escenario que se aproxima rápidamente, en el que ese control pueda terminar correspondiendo solo a un algoritmo, como en el caso del bitcoin.

¿Se podrá pagar siempre en el futuro con euros digitales?

Aunque el uso del euro digital se realice a través de una aplicación, también se ha contemplado pagar con euros digitales aunque no haya conexión a la red. Esto garantiza que pueda utilizarse en cualquier circunstancia, por ejemplo, cuando se produce una caída de la red o en zonas geográficas sin conectividad. Los ciudadanos de la zona euro lo podrán utilizar en cualquier país miembro de la zona monetaria común. Todos los comercios de la zona euro que acepten pagos digitales tendrán obligación de aceptar los pagos en euros digitales.

Otra cuestión que se desconoce es el límite máximo de euros digitales que los ciudadanos podrán tener en sus aplicaciones. No dispondrán de ilimitados euros digitales, sino que habrá un límite a su tenencia. Esto es debido a que se quiere priorizar su uso como medio de pago en comercios minoristas. El euro digital no se convertirá en una reserva de valor. Al haber una cantidad máxima per cápita, la idea es que el euro digital quede para pagos diarios o pequeños. El ahorro o las grandes adquisiciones seguirá estando en manos de los bancos, esas transacciones se apoyarán en el euro tradicional.

También será necesario que los usuarios se identifiquen a sí mismos cuando accedan por primera vez a los servicios del euro digital. El BCE añade que se podrán añadir medidas como separar los datos de pago de la identidad.  Solo las unidades de “inteligencia financiera” podrán obtener esa información dentro de un marco legal bien definido, permitiendo identificar al pagador y al receptor cuando se sospeche de alguna actividad criminal.

Al final, creemos que los interrogantes que el euro digital está provocando se irán despejando poco a poco. Y, como apunta el BCE, la emisión final del euro digital sigue estando todavía distante en el tiempo.

¡SI TE GUSTÓ, COMPÁRTELO!
El tratamiento de datos biométricos en el registro de jornada ha sufrido cambios

El tratamiento de datos biométricos en el registro de jornada ha sufrido cambios

El tratamiento de datos biométricos en el registro de jornada estaba hasta ahora permitido. Al menos, desde 2007, cuando el Tribunal Supremo consideró que fichar con huella dactilar en el registro de jornada no infringía ninguna ley.  Todo ha cambiado desde abril de 2023, cuando el Comité Europeo de Protección de Datos publicó unas directrices que cambiaban el criterio. Esto implica para la AEPD que el procesamiento de datos biométricos suponen tratamiento de datos personales con categoría de datos especiales, por tanto les afecta la prohibición del artículo 9.1 del RPGD.  En Extra Software recomendamos el uso de sistemas alternativos a los biométricos para el Registro de Jornada, como la validación por contraseña personal o tarjetas de fichaje.


CONTENIDOS

El cambio de criterio en el tratamiento de datos biométricos

La Guía de la Agencia Española de Protección de Datos (AEPD)

Prohibición del tratamiento de datos de categorías especiales

Otras excepciones a la prohibición

El cambio de criterio en el tratamiento de datos biométricos

El origen parte del artículo 12 de las directrices del Comité Europeo de Protección de Datos referidas al uso de tecnología de reconocimiento facial.

Hasta entonces, se mantenía la distinción en la verificación biométrica entre autenticación (uno-a-uno) e identificación (uno-a-varios), considerándose el uso de datos biométricos válido en el primer caso, aunque no en el segundo, el caso del registro de jornada. Sin embargo, dicho artículo 12 estableció que  “Si bien ambas funciones (autenticación e identificación) son distintas, ambas se relacionan con el procesamiento de datos biométricos relacionados con una persona física identificada o identificable y, por lo tanto, constituyen un tratamiento de datos personales, y más concretamente un tratamiento de categorías especiales de información personal”. Por tanto, estos datos son objeto de la prohibición de su uso que establece el artículo 9.1 del RGPD, que establece que “queda prohibido el tratamiento de datos biométricos dirigidos a identificar a una persona física”.

La Guía de la Agencia Española de Protección de Datos (AEPD)

Estas directrices han obligado a la AEPD (Agencia Española de Protección de Datos) a finales de noviembre a rectificar el planteamiento que tenía hasta entonces (el de la Guía “La Protección de Datos en las Relaciones Laborales” de mayo de 2021); y publicar una nueva “Guía sobre tratamientos de control de presencia mediante sistemas biométricos”. En esta se puntualizan las últimas implicaciones del uso de este tipo de información personal. La Guía habla del tratamiento de datos biométricos en el registro de jornada.

En resumen, la Guía establece que la utilización de tecnologías biométricas de identificación y autenticación en el registro de jornada supone un tratamiento de alto riesgo, dado que incluye categorías especiales de datos y por tanto está prohibido por el artículo 9.1. del RGPD.

datos biometricos

Prohibición del tratamiento de datos de categorías especiales

Dado que son categorías especiales de datos, es necesario que exista una circunstancia para levantar la prohibición de tratamiento de estos datos y, además, una condición que legitime el tratamiento. A este respecto la Guía establece lo siguiente:

  • En el caso de registro de jornada o control de acceso en el ámbito laboral, el consentimiento (artículo 9.2.a) del RGPD) no puede levantar la prohibición del tratamiento, ni ser una base para determinar la licitud, al existir de forma general una situación de desequilibrio entre el interesado (empleado) y el responsable del tratamiento de datos (empleador).
  • Si el levantamiento de la prohibición se basa en el 9.2.b) del RGPD, el responsable del tratamiento de datos debe contar con una norma con rango de ley que legitime su necesidad de utilizar datos biométricos para dicha finalidad. Esta norma no se encuentra en la actual regulación española.

En cualquier caso, previamente al tratamiento de datos, sería obligatoria la superación favorable, previamente al inicio del tratamiento, de una Evaluación de Impacto para la Protección de Datos en la que, entre otros, se encuentre documentada la acreditación de la necesidad del Responsable de Tratamiento de datos de registrar los datos biométricamente, superando el triple análisis de idoneidad, necesidad y proporcionalidad del tratamiento de datos biométricos. El tratamiento debe ser necesario para el cumplimiento de obligaciones y el ejercicio de derechos específicos del responsable del tratamiento de datos. Dado que en este caso existen medios alternativos de registro de jornada,  el tratamiento de datos personales obtenidos biométricamente no resiste el triple análisis de idoneidad, necesidad y proporcionalidad. Como tampoco hay una ley que diga lo contrario (artículo 9.2.b de RGPD), ni el consentimiento puede levantar la prohibición (artículo 9.2.a del RGPD) eso implica que, de facto, está prohibido usar estos sistemas que permiten el tratamiento de datos biométricos en el registro de jornada.

Otras excepciones a la prohibición

El artículo 9 del RGPD establece también otras excepciones a la prohibición, pero no parece que sean de mucha aplicación en el caso del uso de la biometría en el registro de jornada.  Estas excepciones están recogidos en los artículos 9.2.c. a 9.2.j de la norma, y recogen casos como que el tratamiento sea necesario para proteger intereses vitales del interesado, atender a reclamaciones, con fines de interés público esencial, medicina preventiva, laboral, salud pública, o bien investigación científica, histórica o estadística de interés público.

Como en el caso del registro de jornada la biometría no se utiliza para los fines que se mencionan,  salvo que se publique ley que legitime la necesidad del tratamiento para el cumplimiento de los intereses y ejercicio específico de los derechos el responsable de los datos (por tanto, el empleador), no hay en la práctica excepciones a la prohibición de tratar datos biométricos para el registro de jornada.

Desde Extra Software, recomendamos a todas nuestras empresas clientes que utilicen sistemas alternativos para el registro de jornada, como el uso de contraseña personal o tarjeta de fichaje.

¡SI TE GUSTÓ, COMPÁRTELO!
gextor-horizontal-rgb
Política de privacidad

Esta web utiliza cookies para que podamos ofrecerte la mejor experiencia de usuario posible.

La información de las cookies se almacena en tu navegador y realiza funciones tales como reconocerte cuando vuelves a nuestra web o ayudar a nuestro equipo a comprender qué secciones de la web encuentras más interesantes y útiles...

Tienes toda la información sobre privacidad, derechos legales y cookies en nuestra pagina de privacidad y cookies