Hace unos meses os hablábamos del cambio de plazos de la obligatoriedad de SILICIE, debido a la Orden HAC/566/2020 en el BOE. Uno de ellos era el que tenían las empresas para optar por un sistema informático para informar de los registros a la AEAT (hasta el 30 de septiembre). Hoy queremos recordaros que quedan por tanto menos de 4 semanas para encontrar una solución; y hablaros del software SILICIE de Extra Software, diseñado especialmente para cumplir con esta normativa.
Hay muchas ventajas para optar por un software informático en tu gestión diaria. Permite automatizar tareas repetitivas, realizar cálculos a gran velocidad, extraer información de valor para la toma de decisiones y generar informes de interés para tu empresa. Pero, en el caso de SILICIE, sobre todas ellas destaca el hecho de la comodidad de presentar los registros de los movimientos de productos de impuestos especiales con plazos más amplios.
Si no cuentas con un software informático, el plazo para presentar a la AEAT los registros de movimientos es de 24 horas desde que se ha producido dicho
En caso de que dispongas de un software SILICIE, tienes 24 horas para registrarlo en dicho software, y a partir de ahí 5 días hábiles para informarlo a la AEAT.
Recordemos también que, aunque se ha retrasado mucho la implantación de SILICIE, a partir del 01/01/2021 será obligatorio. Las empresas tienen hasta el 30 de septiembre para optar por un sistema informático propio de registro para cumplir con esa normativa, si aún no lo tienen. No solo eso, además habrá de plazo hasta el 15/01/2021 para remitir los registros de todo 2020 (si bien es opcional su presentación desde el 01/06/2020).
Realizar esta tarea sin un software informático es un trabajo ímprobo.
El programa SILICIE de Extra Software está planteado tanto para empresas que fabrican o almacenan productos relacionados con el alcohol como para empresas que trabajan con hidrocarburos. Se conecta de manera automática por Servicios WEB con la AEAT remitiendo toda la información necesaria según la normativa, y obtiene de manera automática resultados de validación de los servidores de la AEAT.
¿Cómo funciona el software SILICIE de Extra Software?
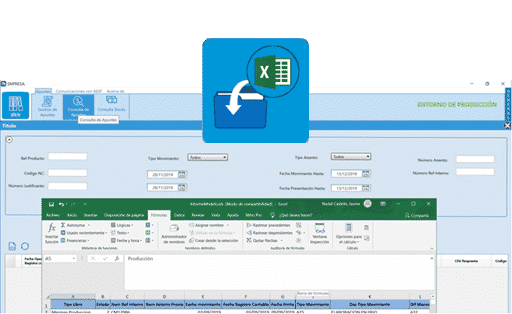
El usuario Importa mediante un fichero Excel parametrizable la información de registro relacionada con los productos objeto de impuestos especiales. Esta información se puede volcar automáticamente desde un ERP mediante un proceso automatizado, o bien rellenarse de manera externa.
El sistema remite cómodamente la información de forma programada mediante servicios Web, cumpliendo con los plazos de la normativa SILICIE. Desde el programa SILICIE se puede hacer un seguimiento de los envíos para estar informado en todo momento de en qué fase está el envío. También notifica si la información ha llegado sin errores o ha habido alguna incidencia en su transmisión, que se podrá corregir fácilmente desde el programa.
Aunque no es imprescindible disponer de nuestro ERP Gextor, disponemos también de un módulo integrado (Gextor SILICIE), en el que la información relacionada con los impuestos especiales se alimenta directamente desde el programa.
Si trabajas en un sector objeto de impuestos especiales, el programa SILICIE de Extra Software puede ser tu solución para disponer de más días hábiles para suministrar la información a la AEAT, y controlar cómodamente tus envíos.
Durante el coronavirus, la OMC publicó un informe que puso de manifiesto la importancia del comercio electrónico durante el coronavirus. Se demostró que había aumentado, tanto en la modalidad B2C como B2B, constituyendo una importante baza para remontar la crisis. Principalmente aumentó la demanda de suministros médicos y bienes de primera necesidad, pero también otro tipo de bienes. El informe también puso de manifiesto problemas, como el aumento excesivo de determinados precios, la seguridad de la compra online o la ciberseguridad a la hora de realizar compras online.
Según una encuesta del INE publicada en julio, durante el estado de alarma, un 70% de las empresas reorganizó o redujo su actividad. En concreto, un 40% recurrieron a un ERTE, mientras que un 33,2% redujeron la jornada de los trabajadores. Pero quizá lo más importante es lo que vienen por delante. Los próximos 6 meses, un 4,8% de las empresas se plantea como muy probable un cierre, y un 9,6% tendrá que reducir actividad y plantilla.
Según el mismo informe, durante el estado de alarma se produjo un 15,1% de incremento en el nivel de digitalización. Esto se tradujo, para los establecimientos comerciales, en un 16,4% de incremento del comercio electrónico. El dato desalentador fue que, de las empresas de menos de 1.000 empleados, más de la mitad (61,1%) no implantó ninguna medida diferente, pese a la reducción de la actividad y por tanto la amenaza del pérdidas
La evolución del eCommerce en la pandemia.
Ya antes de la pandemia, el portal Statista consideraban que habría un incremento de un 7,2% de los clientes online. Según un estudio de Emarsys de mayo de 2020, el aumento del eCommerce era, desde el inicio de la pandemia, de un 40%. El informe de la OMC establecía claramente que el comercio electrónico también puede ayudar a las empresas a remontar la crisis y ser un motor del crecimiento interno y el comercio internacional. Se ha demostrado su eficacia y lo probable según los estudios es que buena parte de los consumidores de productos online durante el confinamiento siga comprando por esa vía, aumentando el número de consumidores online. Un estudio de Statista Digital Market Outlook anuncia un crecimiento sostenido entre 2019 y 2023 del 38%.
Esto contrasta con los pocos cambios que han realizado las empresas de menos de 1.000 empleados, frente a las empresas mayores de esa cifra. El 61,7% de las grandes empresas implantaron medidas digitales, frente a tan solo el 6,7% de las PYMEs, que en su mayoría noimplantaron ninguna medida. Más aún cuando, por desgracia, los rebrotes están haciendo que algunas regiones de España vuelvan al confinamiento. Nadie puede anticipar lo que sucederá en otoño, y el comercio electrónico podría ayudar a las PYMEs a remontar la crisis, si es que aún no han puesto en marcha este tipo de solución.
Comercio electrónico para remontar la crisis
Aunque está claro que la pandemia ha impulsado el comercio online, también ha puesto de manifiesto algunos problemas, como la falta de preparación logística para los pedidos online. Muchos supermercados se vieron obligados a detener sus pedidos online totalmente o comprometerse a un periodo de entrega de hasta 72 horas. Las compañías que trabajaban con un único transportista se vieron obligadas a mejorar su servicio.
El informe de la OMC sobre el comercio electrónico durante la pandemia ha puesto de manifiesto que los consumidores tienen preocupación por la seguridad de los productos. También señala el aumento excesivo de los precios en momentos determinados y determinadas prácticas que inducen a error en las tiendas online (mala experiencia de usuario). Esto, junto a las dificultades de las entregas y la falta de disponibilidad de herramientas de pago online, nos hablan de una actividad que no está madura en el caso de muchas empresas.
Puede ser el momento para que las PYMES y microempresas aprovechen para ponerse las pilas lanzándose al comercio online para remontar la crisis. Además, hacer una página web no es tan complicado como podría parecer. La puedes encargar al creativo de la empresa y con ayuda de tu informático, puedes subir tus productos e integrar la tienda online con tu ERP.
También, es un buen momento para que las PYMES que ya tenían páginas web implementen mejoras en sus sistemas que redunden en una mayor confianza de los usuarios y que impida una nueva saturación de sus sistemas (lo que se dio durante los momentos más críticos del confinamiento). Una adecuada inversión en cambio digital, como lo está haciendo aproximadamente el 20% de las empresas, puede marcar la diferencia en el futuro entre las empresas que obtendrán mayores beneficios; y las que corren el riesgo de reducir su actividad, o incluso cerrar.
En Extra Software, somos especialistas en transformación digital, y contamos con servicios para implementar webs de presencia y también Tienda Online, cubriendo tanto el diseño y desarrollo web como el hosting del sitio web.
Si el mes pasado anunciábamos la inminente publicación de una Orden sobre los plazos para remitir los registros del año 2020 de SILICIE, ya es un hecho. En junio se publicó la Orden HAC/566/2020 en el BOE, por la que se modifica la orden del año anterior, y que regula la obligación de registro de los productos objeto de Impuestos Especiales. El cambio más importante es que, debido al COVID-19, se retrasa la entrega de los registros de los impuestos especiales al plazo comprendido entre el 1 de junio y el 15 de enero de 2021. Pero no solo cambian los plazos para cumplir con SILICIE, también para optar por un sistema propio de registro.
El motivo fundamental es que la paralización de la actividad empresarial y administrativa, a consecuencia del estado de alarma, ha ralentizado todo.
Ampliación de la moratoria
Por tanto, la moratoria que ya se había dado hasta el 1 de julio para remitir los registros del semestre se ha ampliado enormemente. Ahora, las empresas tienen hasta el 15 de enero de 2021 para remitir los registros de todo 2020. También tienen la opción para presentarlos mucho antes (desde el 1 de junio).
Por otra parte, cuando la implantación sea obligatoria, es decir, haya que suministrar de manera inmediata esta información, los días que las empresas tienen para hacerlo seguirán siendo diferentes para las empresas que llevaban la contabilidad de los productos de impuestos especiales directamente, y las que optaron por un sistema informático propio. En el primer caso tenían –y tienen- 24 horas para suministrarlos. En el segundo, dispondrán de 24 horas para la contabilización o registro en la aplicación. A partir de ahí, otros 5 días hábiles para la remisión a la AEAT, como ya explicamos.
Aquellos que no se acojan a la prórroga y empiecen ya a funcionar con SILICIE, deberán hacerlo con estos plazos, de hecho en 2020, tendrán 8 días hábiles desde el registro hasta la remisión a la AEAT (3 más que el año que viene).
Los que sí se acojan a la prórroga deberán seguir presentando los modelos destinados a estas operaciones (recordemos que SILICIE supone que se sustituirán los modelos 548 y 570) y la información relativa a los impuestos especiales periódicamente en los plazos exigidos hasta 2019 (Orden HAC 998/2019), hasta el 31/12/2020. Solo podrán dejar de hacerlo este año cuando hayan remitido íntegramente los registros realizados desde el 01/01/2020, mediante SILICIE, dentro de los plazos para cumplir SILICIE.
Si se opta por la prórroga, no es necesario comunicarlo a la AEAT de ningún modo.
En 2021, implantación obligatoria
No hay excepción para los registros de 2021, por lo que la nueva fecha de entrada en vigor para SILICIE estará fijada a partir del 01/01/2021, con las horas y días que hemos indicado de plazo para remitir los registros. Y hasta el 15/01/2021 como fecha máxima, se podrá remitir todo lo generado en 2020.
Por último, anotemos que, en caso de que aún no se haya optado por un sistema informático propio (como Gextor SILICIE), esto se podrá hacer hasta el 30/09/2020 mediante el portal de la AEAT.
Como ya hemos dicho, además, la opción por un sistema informático propio, aparte de los beneficios que suele tener, en este caso amplia considerablemente los días permitidos entre que se produce el movimiento de la mercancía y su suministro (de 24 horas a 5 días hábiles).
El plazo para comunicar la opción de un sistema informático propio finaliza el 30/09/2020 (menos de 3 meses), y el de la prórroga para la implantación obligatoria de SILICIE el 31/12/2020 (menos de 6 meses). Por último, los plazos para cumplir con SILICIE en 2020, que han sufrido varios cambios, sufren su última modificación al ampliarse al 15/01/2020. Por + tanto, es urgente ya para las empresas la adopción de un sistema para cumplir con esta normativa.
En Extra Software, recordemos que disponemos de Gextor SILICIE (software de gestión comercial para registrar los movimientos de mercancías objeto de objetos especiales) y del módulo SILICIE, que puede funcionar de manera combinada o independiente con Gextor SII, para la remisión de la información a la AEAT mediante Servicios Web, cumpliendo con los plazos que marca la normativa.
Desde el 1 de Enero de 2020, está vigente la normativa de suministro de movimientos de los productos objeto de impuestos especiales. En concreto, los relacionados con la fabricación de alcohol, tabacos e hidrocarburos. Se había concedido cierta moratoria el primer semestre del año, y estaba prevista su plena entrada en vigor para el 1 de julio. Sin embargo, ahora se ha visto modificada de nuevo al 1 DE OCTUBRE,por un proyecto de orden ministerial. En cualquier caso, las empresas que se dedican a estos sectores deben estar preparadas. Termina el periodo de gracia concedido y la AEAT va a empezar a exigirlo. En Extra Software, hemos desarrollado el programa SILICIE para cumplir con esta normativa.
Finaliza la prórroga para tener un programa SILICIE
Las empresas respiraron con alivio a principios de año. A pesar de la obligatoriedad del sistema SILICIE desde el 1 de enero, se concedió un periodo de transición para su puesta en marcha. En concreto, una prórroga para que las empresas que hayan optado por sistemas informáticos de registro realizaran el suministro de los asientos del primer semestre entre el 1 de julio y el 30 de septiembre de 2020.
Actualmente, un nuevo proyecto de orden ministerial establece una nueva prórroga. Esta permite a las empresas que opten por un sistema informático presentar los registros de enero a septiembre entre el 1 de junio y el 31 de diciembre de este año. La fecha de implantación obligatoria sería por tanto el 1 de OCTUBRE de 2020, sin perjuicio de que los movimientos anteriores a ese mes se puedan presentar desde el 1 de junio.
En cualquier caso, está claro que el tiempo para tener una solución informática para cumplir con SILICIE se va agotando.
Sistemas de presentación y plazos
La AEAT permite tres sistemas de presentación: mediante Servicios Web, Formulario Web e Importación de ficheros. Cualquiera de los tres sistemas es válido. Pero si no se está familiarizado con los formatos y la forma de trabajar de la AEAT, presentar la información de modo manual (formulario web) o semi-manual (importación de ficheros), puede traer muchos quebraderos de cabeza.
Aquellos obligados que suministren directamente en la sede Electrónica la Agencia Tributaria, los registros deben remitirse a la Agencia Tributaria en el plazo de las 24 horas hábiles siguientes al momento de producirse el hecho (movimiento, operación o proceso). Pero esto solo aplica para las empresas que registran los movimientos sin ayuda de ningún sistema informático interno.
Por otra parte, las empresas que han optado por un sistema de registro informático interno para los movimientos operaciones o procesos de productos de impuestos especiales, dispondrán de 24 días hábiles para la contabilización o registro en la aplicación. A partir de ahí, otros 5 días hábiles para la remisión a la AEAT. Por tanto, para estas empresas habría tres fechas:
Día en que se produce el movimiento, operación o proceso de los productos objeto de impuestos especiales.
Fecha de registro o contabilización en la herramienta informática (máximo de 24 horas después de la anterior).
Suministro de dicho registro a la AEAT (máximo de 5 días hábiles desde la fecha anterior).
Finalmente, en 2020 se permitirán hasta 8 días hábiles, aparte del periodo de gracia para los registros de los primeros 9 meses. Estos registros podrán presentarse entre el 1 de octubre y el 31 de diciembre. A partir de 2021, solo habrá 5 días hábiles como máximo entre la fecha de registro y la fecha de suministro a la AEAT.
El programa SILICIE, solución para las empresas obligadas
El programa SILICIE de Extra Software es la solución. Está desarrollado a medida para la problemática de las empresas fabricantes o depositarias de ALCOHOL e HIDROCARBUROS. No solo porque permite sistematizar la información relacionada con la contabilidad de los impuestos especiales, sino sobre todo por su capacidad para realizar un seguimiento de la información remitida a la AEAT mediante SERVICIOS WEB.
El programa SILICIE de Extra Software cuenta con dos módulos independientes, pero a la vez relacionados:
1. GEXTOR SILICIE:
Módulo de Gextor Gestión Comercial que incorpora la información de SILICIE en los siguientes registros:
Configuración de la empresa: Campos Tipo de Identificación y CAE por cada tipo que sea necesario.
Ficheros auxiliares: Incorporación de nuevas tablas: Epígrafes, envases, etc.
Clientes y proveedores: Campos de CAE, Régimen Fiscal y Datos de Repercusión.
Artículos: Código de epígrafe, Clave de Producto, Código NC, Unidad de Medida, Tipo de Envase, Capacidad Envase, Densidad y otros datos.
Movimientos de productos especiales: Información adicional para las opciones de VENTAS.
2. eSILICIE
Módulo independiente de GEXTOR que permite:
Importación en Excel de la contabilidad de los productos objeto de impuestos especiales. De manera DIRECTA, si la información procede de GEXTOR SILICIE.
Incorporación y vista previa de los diversos tipos de registro, con diversos filtros para controlarlos.
Remisión automática y programada mediante servicios WEB a la AEAT, con especial atención a los PLAZOS.
Seguimiento de los envíos a los servicios WEB de la AEAT, controlando cómodamente en todo momento sus fases e incidencias.
Nuestra amplia experiencia en sistemas basados en Servicios Web como el SII, nos hace un fabricante especialmente cualificado para afrontar el reto de una SOLUCIÓN INFORMÁTICA COMPLETA PARA EL SILICIE.
Si estás interesado en conocer más de nuestros programas SILICIE, contacta con nosotros en el siguiente formulario:
Contacta con nosotros. Somos tu mejor aliado.
Contacta con nosotros para iniciar tu proyecto subvencionado con cargo a las Ayudas de la Comunidad de Madrid, te ofrecemos toda la información y ayuda para que tu proyecto te salga lo más económico posible.
En este artículo, vamos a dar un repaso a la forma de facturar a operadores de fuera de España, tanto intracomunitarios como extranjeros (de fuera de Europa). En el caso de las importaciones, el SII ha cambiado nuestra forma de trabajar, por lo que veremos también cómo realizar facturas intracomunitarias, facturas de exportación y facturas deimportación con el SII en Gextor.
CONTABILIZACIÓN DE INTRACOMUNITARIAS
Lo primero que debemos saber, es que para realizar facturación de intracomunitarias es necesario darse de alta en el Registro de Operadores Intracomunitarios (ROI). Se hace mediante el modelo 036. En este registro se dan de alta operadores españoles que realicen entregas y adquisiciones intracomunitarias de bienes y prestaciones y adquisiciones intracomunitarias de servicios. También, todas aquellas operaciones de los que han renunciado al Régimen Especial. Si se está más de un año sin presentar este tipo de operaciones (mediante el modelo 349), la AEAT nos dará de baja en el ROI. En ese caso, tendremos que iniciar el proceso de nuevo.
A la hora de facturar a un cliente intracomunitario, necesitaremos asegurarnos de que tiene NIF-IVA. Este número de identificación es necesario para todo operador intracomunitario. Se puede consultar en el censo VIES (Sistema de Intercambio de Información sobre el IVA, con registro de todos los NIF-IVA de operadores intracomunitarios).
Inversión del sujeto pasivo en intracomunitarias
Según la inversión del sujeto pasivo, cuando la norma general es que repercuta el IVA el que realiza la entrega de bienes o prestación de servicios a su cliente. Por tanto, se hace que recaiga en el que adquiere los bienes o servicios, mediante un mecanismo de “autoliquidación”. La factura se contabiliza la operación con igual IVA soportado e IVA repercutido. Se evita por tanto que las empresas y profesionales satisfagan el IVA en un país en el que no están establecidos, con la finalidad de simplificar los trámites. En cuanto a las entregas intracomunitarias (ventas), estarán exentas cuando se remitan desde un Estado miembro a otro, con destino al adquirente, que habrá de ser un empresario o profesional. En el caso de facturar a particulares, sí se aplicará el IVA español, si bien dependerá del importe de la factura, según determinados umbrales. En base a estos umbrales, se aplicará el IVA del país miembro adquirientes.
Recordemos por último que desde el 31/01/2020 el Reino Unido no pertenece a la Unión Europea. Las operaciones con este país se consideran importaciones o exportaciones desde entonces. No obstante, existe una moratoria para que entre en vigor este cambio, que durará hasta el 31/12/2020.
Contablemente, las facturas de entregas intracomunitarias se reflejarán como exentas, es decir, irá un IVA 0 al grupo 477. En el caso de la adquisición intracomunitaria, se reflejarán con un IVA auto-repercutido, es decir la misma cantidad al grupo 477 que al 472.
Fiscalmente, las facturas intracomunitarias deben reflejarse en los impuestos 303,390, y 349. Anteriormente también se reflejaban en el 340, pero este modelo desapareció desde la implantación del SII.
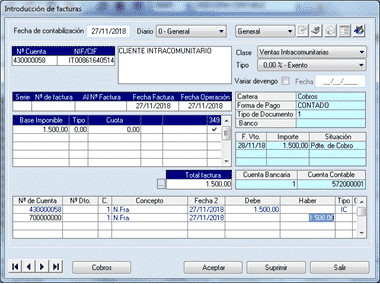
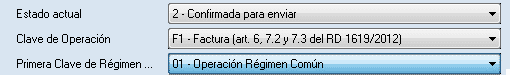
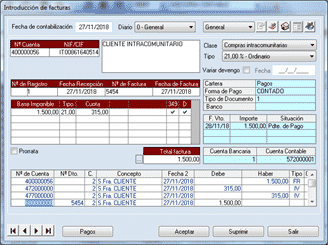
Veamos por último una muestra de entrega intracomunitaria en Gextor, y la configuración de los campos para el SII:
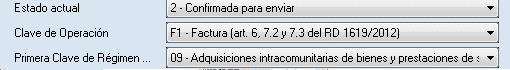
En el caso de una compra intracomunitaria, vemos cómo el IVA se autorrepercute, quedando la factura de este modo:
CONTABILIZACIÓN DE EXPORTACIONES E IMPORTACIONES
Hablamos de Importaciones y Exportaciones cuando tratamos operaciones con el exterior de la UE. Es importante que tengamos claro qué se considera como exterior en relación con el IVA. Además de los terceros países, también se puede considerar exterior a efectos del IVA territorios terceros, como Canarias, Ceuta y Melilla. Estos territories tienen un tratamiento contable y fiscal diferente (que excede el objetivo de esta publicación).
EXPORTACIÓN
En el caso de las exportaciones de mercancías, estas operaciones están exentas del IVA. Así se recoge en el artículo 21 de la Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido. Para las exportaciones de servicios, cuando el destinatario sea empresario o profesional, el servicio se localizará en la sede del destinatario, por tanto no habrá que repercutir el IVA, dado que están exentas del pago de este impuesto. En el caso de particulares, la casuística es un poco diferente, porque habrá que determinar el tipo de servicio que se presta, para determinar a qué IVA está sometido. Nosotros solo consideraremos aquí las facturas realizadas a empresas.
Exportación de mercancías en Gextor
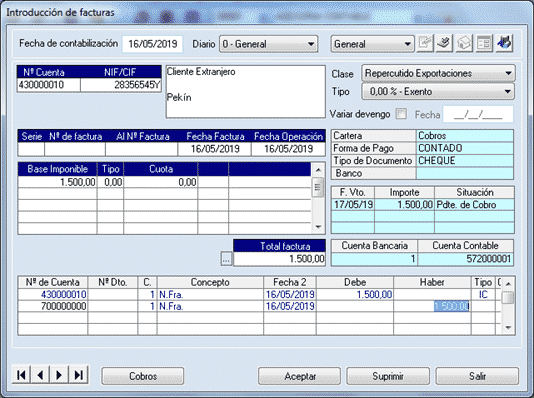
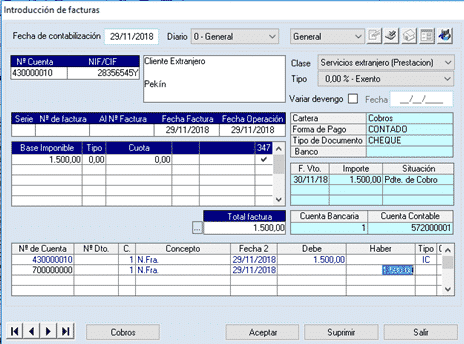
Veamos cómo se registraría una factura de exportación de mercancías en Gextor. Estas facturas se registran como del tipo Repercutido Exportaciones, y son exentas, pues los impuestos se trasladan al destinatario de la factura:
Prestación de servicios en el Extranjero en Gextor
En el caso de la de prestación de servicios en territorio extranjero, al igual que los prestados a territorios intracomunitarios, son facturas en ambos casos exentas. En Gextor no hacemos distinción entre Facturas de prestación de servicios en el extranjero o en un país comunitario. Sin embargo, internamente el programa discriminará si el país es comunitario o no para llevarlo o no al modelo 349. Veamos un ejemplo de prestación de servicios en el extranjero:
IMPORTACIÓN
Adquisición de servicios a proveedor extranjero
Al igual que en el caso de la prestación de servicios en el extranjero, no ofrece gran complejidad. Si el servicio se presta en territorio español –lo más frecuente- el IVA se autorrepercute, al igual que en las operaciones intracomunitarias.
Adquisición de servicios a proveedor extranjero en Gextor
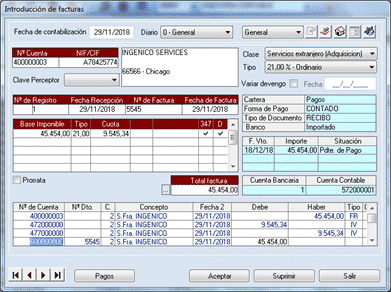
En Gextor, realizaremos una factura del tipo Servicios en el extranjero (Adquisición), que es el mismo que usamos para facturas intracomunitarias. Dependiendo del país, Gextor discriminará internamente si debe ir al 349 o no.
Importación de Mercancías a un proveedor extranjero
En el caso de importación de mercancías a un proveedor extranjero, la factura presenta una mayor complejidad. A su llegada a la aduana tendremos que pagar el IVA, además de algunos impuestos especiales, si es que están sujetas a ellos y tarifas arancelarias. Así, habremos de sumar a la base imponible los siguientes conceptos:
Los impuestos, derechos, exacciones y demás gravámenes que se devenguen fuera del territorio de aplicación del impuesto, así como los que se devenguen con motivo de la importación (CUOTA DE IMPORTACIÓN).
Gastos accesorios, tales como las comisiones y los gastos de embalaje, transporte y seguro que se produzcan hasta el primer lugar de destino de los bienes en el interior de la Comunidad (TASAS). El primer lugar de destino será el que figure en la carta de porte o en cualquier otro documento que ampare la entrada de los bienes en el interior de la Comunidad.
Facturas de importación con el SII en Gextor
Anteriormente al SII, no había que preocuparse de cómo categorizar una operación de importación de mercancías para este sistema. En una importación con el SII, debemos incluir en nuestra descripción los campos del SII, como a continuación vamos a describir.
Una operación intracomunitaria se facturará contabilizando tres tipos de factura.
Factura del proveedor extranjero
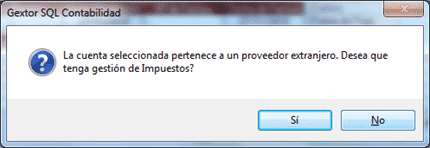
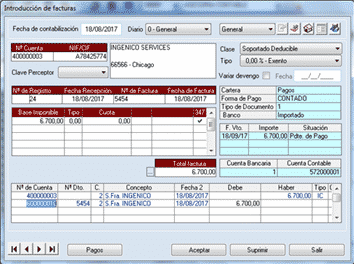
Las facturas del proveedor extranjero, se puede decidir que tengan gestión de impuestos o no. Si decidimos que sí, para que figure en libros de IVA, su tratamiento debe ser de Exento, porque su impuesto liquida en Aduanas:
Esta factura solo se declara en caso de que se quiera remitir igualmente al SII antes de remitir la factura de aduanas. No es obligatorio y se registra como hemos dicho como una factura exenta.
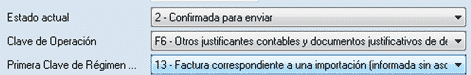
En caso de que se desee remitir al SII, los códigos serán los siguientes:
Factura de importación con el SII
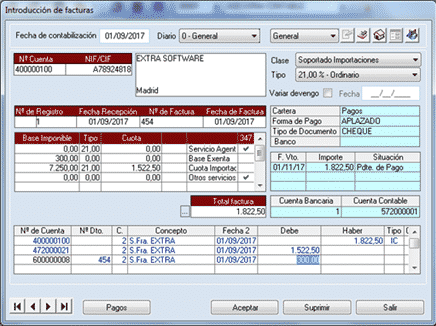
La factura para liquidar los impuestos se emite como a nombre de la empresa que realiza la importación (aunque soporte el IVA). La empresa que realiza la importación la que debe darse de alta como proveedor, para poder emitir la factura a su nombre.
En el ejemplo que vamos a ver a continuación, hemos dado de alta Extra Software como proveedor.
Debe figurar también como operación del tipo Importación. Como “Base imponible” se indica el valor en aduana de la mercancía, más los gravámenes devengados fuera del territorio de aplicación, más los gravámenes a la importación. Sobre esto se aplica el porcentaje correspondiente y nos da una “Cuota tributaria”. También reflejaremos aquí las tasas exentas, si las hubiera.
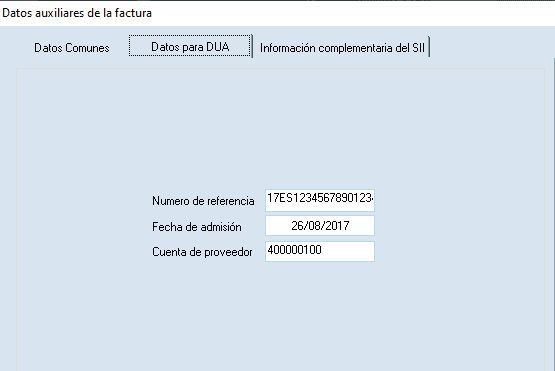
Además, deberemos registrar los datos del DUA:
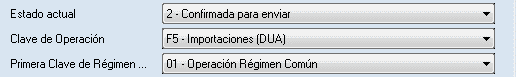
Luego tenemos los datos del SII, que deben consignarse de este modo:
Factura del agente de aduanas
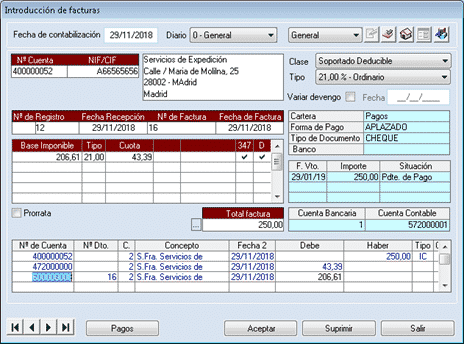
Por último, en las facturas de importación también debemos registrar la factura del agente de aduanas, como una factura normal de IVA Soportado:
Y con esto habríamos terminado el registro de una operación de importación de mercancías a un proveedor extranjero en Gextor.
Como hemos visto, las facturas intracomunitarias, las facturas de exportación y las facturas deimportación con el SII, ofrecen una casuística diferente. Será necesario en todas ellas revisar que los campos relacionados con dicho sistema están correctamente rellenados, antes de contabilizar la factura.
El Real Decreto 1512/2018, que modifica artículo 50 del Reglamento de los Impuestos Especiales, establece una nueva normativa para enviar la contabilidad de los productos objeto de Impuestos especiales a la AEAT. Los productos que se ven afectados por este tipo de impuestos son la cerveza, el vino y bebidas derivadas del alcohol, las bebidas fermentadas y productos intermedios, los hidrocarburos y las labores del tabaco. Extra Software ha desarrollado eSILICIE, que permite a los usuarios cumplir con esta nueva normativa de remisión de la información.
El sistema se denomina SILICIE, que son siglas de Suministro Inmediato de Libros de Información Contable de Impuestos Especiales. El uso de SILICIE uso será obligatorio desde el 01/01/2020. No obstante, existe una Disposición Transitoria en la ley que permite retrasar el envío la contabilidad del primer semestre hasta el periodo comprendido entre el 1 de julio y el 30 de septiembre de 2020.
Quiénes están obligados
El nuevo sistema afectará a establecimientos que fabriquen o almacenen los productos mencionados y los establecimientos que almacenen y comercialicen productos afectados por los impuestos a bebidas alcohólicas y tabaco conjuntamente. Obligará por tanto a fábricas, depósitos fiscales, almacenes fiscales, depósitos de recepción, fábricas de vinagre y en general todos aquellos establecimientos relacionados con las actividades y productos mencionados.
La inclusión en SILICIE supone la supresión de los siguientes impuestos: 570 (Declaración de Operaciones respecto a hidrocarburos), 553 (Declaración de operaciones en fábricas y depósitos de vino y bebidas fermentadas) y 548 (Declaración informativa de cuotas repercutidas).
Qué solución tenemos
En EXTRA SOFTWARE hemos sacado un nuevo módulo para SILICIE, que está diseñado para enviar la información relacionada con el alcohol, las bebidas fermentadas y los productos intermedios, objeto de contabilidad de los impuestos especiales a la AEAT mediante SERVICIOS WEB.
El módulo eSILICIE permite realizar las siguientes acciones:
Importar mediante un fichero Excel la información objeto de contabilidad especial (esta información puede venir de otro programa o rellenarse manualmente).
Incorporar los registros, ofreciendo una vista previa de los tipos de registro con una pantalla de filtros con fecha, artículo y tipo de registro.
Remitirlos de manera automática mediante servicios Web a la AEAT, cumpliendo con los plazos de la normativa SILICIE.
Hacer un seguimiento de los envíos. Aunque el proceso es automático, el usuario está informado en todo momento de en qué fase está el envío, si ha llegado sin errores o ha habido alguna incidencia en el envío o recepción, para poder corregirla fácilmente y remitirlos de nuevo.
Conclusión
Basados en nuestra experiencia con el SII, podemos afirmar que conocemos bastante bien el sistema que la AEAT hará obligatorio para determinadas empresas desde el 01/01/2020, o hasta el mes de Julio de 2020, si te acoges a la Disposición Transitoria Primera ya mencionada. No obstante, ello no implicará que no debas realizar la recopilación de la contabilidad de impuestos especiales del primer semestre previamente. De no hacerlo así, te puede generar un flujo de trabajo importante a mitad de año, que es cuando realmente se necesita.
Si estás obligado a SILICIE, recuerda que no te queda mucho tiempo para hacerte con un nuevo sistema automático para remitir la información de los impuestos de estos productos a la AEAT. En Extra Software, estamos a tu disposición para mostrarte nuestro nuevo módulo y responder a todas tus preguntas respecto a él. Contacta con nosotros.